Pemilik Warung dan Toko Ajukan KPR di Medan: Laporan Usaha dan Rekening yang Dibaca Bank
Pemilik warung atau toko kelontong bisa ajukan KPR. Pelajari cara menyusun catatan usaha harian, memisahkan rekening, dan dokumen yang diminta bank di Medan.
Jawaban singkat
Pemilik warung dan toko tetap bisa mengajukan KPR tanpa slip gaji. Bank menilai legalitas usaha seperti NIB atau surat keterangan usaha, catatan penjualan dan belanja harian, mutasi rekening yang mencerminkan omzet, NPWP, serta SLIK OJK. Kuncinya memisahkan uang usaha dari uang rumah tangga dan menyetor hasil jualan ke rekening secara rutin.
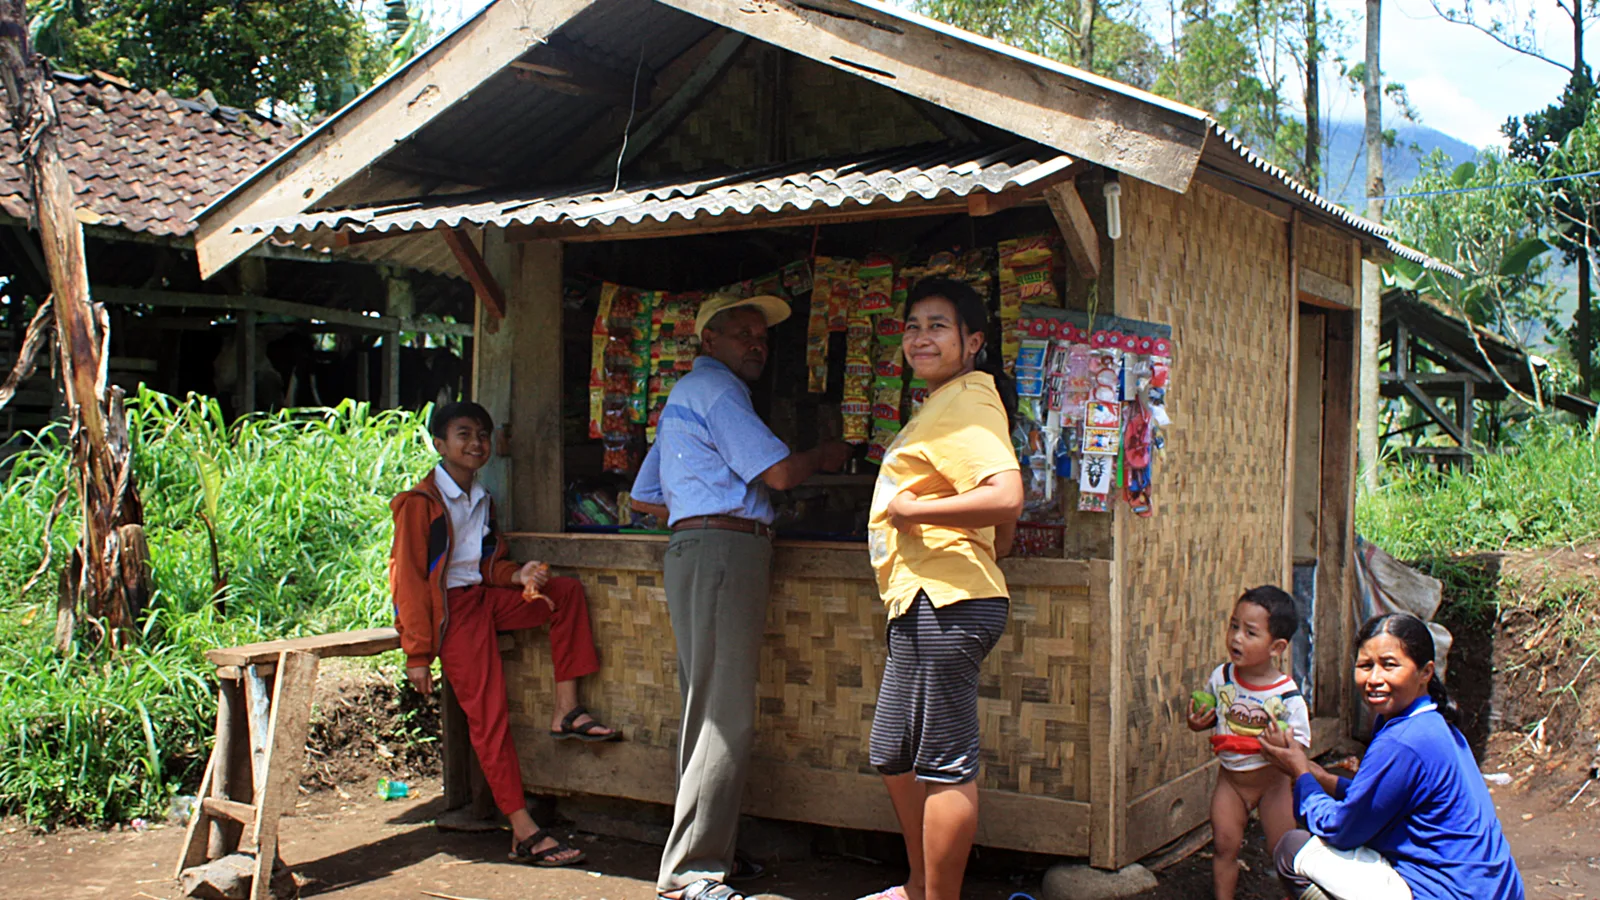
Warung buka dari subuh sampai malam. Uang masuk setiap hari, tapi bentuknya receh, lembaran kecil, dan transfer QRIS yang bercampur dengan uang belanja dapur. Pemilik warung sembako, toko kelontong, kedai kopi, atau usaha jualan rumahan di Medan dan Deli Serdang sering punya penghasilan yang cukup, tapi bingung bagaimana menunjukkannya ke bank.
Artikel ini fokus pada satu persona: pemilik warung atau toko kecil yang mengelola usahanya sendiri. Pembahasan umum soal UMKM sudah ada di artikel punya usaha UMKM bisa beli rumah KPR. Di sini kita lebih teknis: catatan harian seperti apa yang berguna, bagaimana merapikan rekening, dan apa yang biasanya membuat berkas pemilik warung tertahan. Angka batas penghasilan, harga, dan cicilan sengaja tidak dituliskan karena ketentuannya bisa berubah. Cek ke bank penyalur atau situs resmi Kementerian PKP dan BP Tapera.
Apakah pemilik warung bisa mengajukan KPR?
Bisa. Bank membedakan pemohon berpenghasilan tetap (karyawan dengan slip gaji) dan pemohon berpenghasilan tidak tetap (wiraswasta, pedagang, pekerja lepas). Pemilik warung masuk kelompok kedua. Artinya, bukti penghasilannya bukan slip gaji, melainkan bukti bahwa usaha itu nyata, berjalan cukup lama, dan menghasilkan uang yang stabil.
Yang dinilai analis bank kurang lebih sama untuk semua pemohon:
- identitas dan status keluarga,
- keberadaan dan umur usaha,
- besar dan kestabilan penghasilan bersih,
- riwayat kredit di SLIK OJK,
- kewajiban cicilan lain yang sedang berjalan.
Perbedaannya, pemilik warung harus menyusun sendiri bukti yang bagi karyawan cukup diwakili selembar slip gaji. Kebijakan tiap bank juga berbeda, misalnya soal berapa lama usaha harus sudah berjalan. Tanyakan langsung ke bank, jangan menebak.
Dokumen yang biasanya diminta
Daftar persisnya berbeda antar bank dan antar program. Anggap ini daftar persiapan awal:
- KTP, Kartu Keluarga, dan buku nikah bagi yang sudah menikah.
- NPWP pribadi. Bila bank meminta SPT tahunan, pelajari dulu syarat NPWP dan SPT tahunan untuk KPR.
- Bukti legalitas usaha: NIB (Nomor Induk Berusaha) dari sistem OSS pemerintah, atau surat keterangan usaha dari kantor kelurahan atau desa.
- Rekening koran atau mutasi tabungan beberapa bulan terakhir.
- Catatan keuangan usaha: buku penjualan, catatan belanja stok, atau laporan laba rugi sederhana.
- Foto tempat usaha tampak depan dan bagian dalam.
- Bukti sewa kios bila tempat usaha menyewa.
NIB bisa diurus mandiri lewat situs resmi OSS untuk usaha mikro dan kecil. Kalau warungmu belum punya NIB, ini dokumen yang paling mudah dilengkapi lebih dulu karena menunjukkan usaha terdaftar secara resmi.
Cara membuktikan penghasilan warung
Bank ingin melihat penghasilan bersih, bukan omzet. Warung yang jualannya ramai belum tentu untungnya besar, karena sebagian besar uang kembali dipakai belanja stok. Analis bank paham ini, jadi catatan yang jujur lebih dihargai daripada angka yang dibesar-besarkan.
1. Buat catatan harian yang sederhana tapi konsisten. Tidak perlu software akuntansi. Buku tulis atau aplikasi kasir gratis cukup, asalkan memuat tanggal, total penjualan, dan pengeluaran belanja stok. Yang penting konsisten setiap hari selama beberapa bulan sebelum mengajukan.
2. Rekap menjadi laporan bulanan. Dari catatan harian, susun ringkasan per bulan: total penjualan, total belanja stok, biaya operasional seperti listrik, sewa, dan gaji penjaga, lalu sisa keuntungan. Ringkasan ini jadi dasar laporan laba rugi sederhana.
3. Setorkan hasil jualan ke rekening secara rutin. Uang tunai yang disimpan di laci tidak terlihat di mata bank. Biasakan menyetor ke rekening atas nama sendiri, misalnya setiap hari atau setiap beberapa hari. Pola setoran yang teratur membuat mutasi rekening cocok dengan catatan usaha.
4. Manfaatkan pembayaran nontunai. Transaksi QRIS dan transfer pembeli otomatis tercatat. Pastikan dana dari aplikasi pembayaran dipindahkan ke rekening bank yang sama dengan yang akan kamu lampirkan.
5. Simpan nota belanja dari agen atau grosir. Nota pembelian stok membuktikan perputaran barang dan membantu bank menilai bahwa catatan penjualanmu masuk akal.
Panduan merapikan mutasi agar mudah dibaca ada di artikel tips merapikan rekening koran untuk KPR.
Kendala yang sering dialami pemilik warung
Uang usaha dan uang rumah tangga bercampur. Ini masalah paling umum. Belanja dapur diambil dari laci warung, belanja stok dibayar dari tabungan keluarga. Akibatnya bank sulit membedakan mana keuntungan usaha. Solusinya, pakai satu rekening khusus usaha dan ambil "gaji" untuk keperluan rumah dalam jumlah tetap setiap bulan.
Usaha atas nama orang lain. Warung sering dirintis bersama orang tua atau tercatat atas nama pasangan. Kalau NIB dan rekening atas nama orang yang berbeda dengan pemohon KPR, bank akan bertanya. Tanyakan ke bank bagaimana menyikapinya, atau pertimbangkan pengajuan bersama pasangan sesuai ketentuan bank.
Usaha masih baru. Warung yang baru buka beberapa bulan biasanya belum punya riwayat cukup panjang. Daripada memaksa, gunakan waktu tunggu untuk membangun catatan dan pola setoran yang rapi.
Pinjaman modal dan paylater. Banyak pemilik warung memakai kredit modal usaha, pinjaman daring, atau paylater untuk belanja stok. Semuanya tercatat di SLIK OJK. Tunggakan kecil pun bisa membuat pengajuan tertahan, dan cicilan berjalan mengurangi kemampuan bayar yang dihitung bank. Cek SLIK lebih dulu lewat layanan resmi OJK, lalu baca cara membaca SLIK OJK sebelum ajukan KPR.
Survei usaha oleh bank. Untuk pemohon wiraswasta, bank biasanya datang melihat tempat usaha. Analis akan menilai apakah warung benar-benar beroperasi, seberapa banyak stok, dan apakah ramai pembeli. Pastikan informasi yang kamu sampaikan saat wawancara sama dengan catatan tertulis.
Langkah praktis dari sekarang
- Buka rekening khusus usaha atas nama sendiri bila belum ada.
- Urus NIB lewat OSS, atau minta surat keterangan usaha dari kelurahan.
- Mulai catatan harian penjualan dan belanja stok, lalu rekap setiap akhir bulan.
- Setor hasil jualan rutin dan pindahkan saldo QRIS ke rekening yang sama.
- Cek SLIK OJK dan selesaikan tunggakan sebelum mengajukan.
- Hindari kredit baru selama masa persiapan, termasuk paylater untuk stok.
- Tanyakan syarat ke bank soal minimal lama usaha, dokumen legalitas, dan program yang sesuai.
- Survei lokasi rumah sambil memperhitungkan jarak ke warung bila kamu tetap berjualan di tempat lama.
Lokasi rumah dan jarak ke tempat usaha
Pemilik warung biasanya pulang larut dan berangkat pagi untuk belanja stok ke pasar. Jarak rumah ke tempat usaha dan ke pasar grosir jadi hitungan penting. Proyek Inproland yang aktif berada di Kecamatan Namorambe, Deli Serdang, sekitar 10 menit ke Medan Johor dan sekitar 5 menit ke kawasan Merci (Medan Resort City), Deli Tua. Bila warungmu ada di sekitar Medan Johor atau Deli Tua, coba uji rute harian sebelum membeli rumah di Namorambe pada jam berangkat belanja yang sebenarnya.
Gambaran lokasi dan proyek yang tersedia ada di halaman rumah KPR di Namorambe. Ketersediaan unit dan tipe bisa berubah. Harga, DP, dan simulasi cicilan dikonfirmasi langsung ke tim marketing Inproland.
Pertanyaan yang sering muncul
Apakah pemilik warung wajib punya laporan keuangan dari akuntan? Umumnya tidak untuk usaha kecil. Catatan penjualan dan belanja yang konsisten, ditambah laporan laba rugi sederhana yang kamu susun sendiri, sering sudah cukup. Tetap konfirmasi ke bank tujuan.
Kalau sebagian besar pembeli bayar tunai, apa bisa dibuktikan? Bisa, asalkan uang tunai itu disetor ke rekening secara rutin dan cocok dengan catatan harian. Setoran yang teratur lebih meyakinkan daripada setoran besar sekaligus menjelang pengajuan.
Apakah surat keterangan usaha dari kelurahan cukup tanpa NIB? Tergantung kebijakan bank. Sebagian bank menerima surat keterangan usaha, sebagian lebih menyukai NIB. Karena NIB untuk usaha mikro bisa diurus mandiri lewat OSS, melengkapinya lebih dulu biasanya menghemat waktu.
Apakah pemilik warung bisa ikut KPR subsidi? Pekerja berpenghasilan tidak tetap pada dasarnya bisa mengikuti program pembiayaan perumahan selama memenuhi syarat program dan bank. Batas penghasilan dan ketentuan terbaru diatur pemerintah, jadi cek di kanal resmi Kementerian PKP atau BP Tapera, atau tanyakan ke bank penyalur.
Mulai dari pembukuan yang jujur
Bagi pemilik warung, rumah pertama sering lebih dekat dari yang dikira. Hambatannya jarang di besar penghasilan, lebih sering di cara menunjukkannya. Beberapa bulan catatan yang rapi dan rekening yang teratur bisa mengubah berkas yang tadinya meragukan menjadi berkas yang mudah dinilai bank.
Kalau ingin berdiskusi soal kesiapan berkas atau menjadwalkan survei lokasi, hubungi tim Inproland lewat WhatsApp di wa.me/6282280467447 atau telepon 0822-8046-7447. Jam layanan Senin sampai Jumat pukul 09:00 sampai 17:00 WIB, Sabtu pukul 09:00 sampai 15:00 WIB, dan survei hari Minggu bisa dengan janji temu.