Tips Merapikan Rekening Koran KPR Subsidi Medan agar Cepat Disetujui Analis Bank
Jawaban singkat
Merapikan rekening koran untuk KPR subsidi berarti menjaga transaksi bank 3 sampai 6 bulan terakhir tetap bersih dari setoran mendadak tanpa asal-usul, menghindari transaksi pinjol atau judi online, mempertahankan saldo mengendap yang sehat, dan memastikan mutasi gaji atau omzet masuk teratur setiap bulan.
Merapikan mutasi rekening koran sering kali menjadi pekerjaan rumah terpenting yang luput dipersiapkan calon pembeli rumah pertama di Medan dan Deli Serdang. Banyak orang mengira bahwa selama skor kredit di SLIK OJK bersih dan penghasilan memenuhi syarat, berkas KPR subsidi pasti langsung disetujui. Kenyataannya, analis kredit perbankan selalu memeriksa lembar mutasi rekening tabungan 3 hingga 6 bulan terakhir secara mendalam. Jawaban singkatnya: merapikan rekening koran berarti menata arus kas perbankan agar mencerminkan kedisiplinan finansial riil, membuktikan penghasilan rutin yang stabil, membersihkan catatan transaksi dari riwayat pinjaman daring atau perjudian digital, serta menyisakan saldo mengendap yang wajar setiap akhir bulan.
Bagi masyarakat pekerja maupun pelaku usaha yang membidik hunian bersubsidi seperti Jakarta Residence Namorambe, rekening koran adalah jendela utama bagi bank untuk menilai karakter finansial pemohon. Bank penyalur program FLPP (Fasilitas Likuiditas Pembiayaan Perumahan) seperti Bank BTN, BRI, Mandiri, dan BCA membutuhkan bukti konkret bahwa uang yang masuk bukan setoran pinjaman sesaat dan pengeluaran Anda terkendali. Memahami cara membaca serta merapikan mutasi sejak tiga bulan sebelum menyerahkan berkas akan melipatgandakan peluang persetujuan kredit Anda.
Inproland (PT Inproland Leading Property) telah mendampingi ribuan calon pemilik rumah di Sumatera Utara sejak tahun 2013. Beralamat di Jl. Karya Wisata Komplek JCity B.20 J Square, Medan, tim Inproland secara konsisten mendampingi konsumen mulai dari konsultasi berkas, pengecekan kelayakan profil perbankan, hingga akad kredit di bank rekanan. Jika Anda ingin berkonsultasi mengenai kelayakan rekening koran atau pilihan unit rumah subsidi, tim konsultan Inproland siap membantu melalui WhatsApp resmi 0822-8046-7447.
Mengapa Analis Bank Sangat Memperhatikan Rekening Koran?
Ketika Anda mengajukan KPR subsidi, bank menyalurkan dana jangka panjang dengan bunga subsidi tetap 5% per tahun hingga masa kredit berakhir. Walaupun disubsidi negara melalui skema FLPP atau Tapera, bank pelaksana tetap menanggung risiko kredit macet. Analis bank memeriksa rekening koran bukan sekadar untuk melihat nominal saldo akhir, melainkan pola perilaku keuangan harian Anda.
Terdapat empat hal utama yang dinilai analis bank dari rekening koran: 1. Konsistensi Penghasilan: Bagi karyawan, bank membandingkan tanggal dan nominal transfer gaji pada rekening dengan slip gaji cetak dari HRD. Bagi wirausaha, bank melihat frekuensi transaksi masuk dari pembeli atau pelanggan. 2. Kapasitas Menabung dan Rasio Beban: Analis mengamati berapa sisa saldo yang tersisa sebelum tanggal gajian berikutnya. Jika saldo rekening selalu menyentuh angka nol hanya dalam hitungan hari setelah gajian, bank menilai pemohon rentan mengalami gagal bayar saat cicilan rumah berjalan. 3. Keteraturan Arus Kas: Pola transaksi yang acak, penarikan tunai besar tanpa tujuan jelas, atau perputaran dana yang mencurigakan akan memicu pertanyaan mendalam saat proses wawancara. 4. Indikasi Beban Utang Tak Tercatat: Mutasi debit otomatis ke pihak ketiga, koperasi simpan pinjam, cicilan barang belanja digital, atau transfer ke platform pembiayaan lain menjadi sinyal bagi analis untuk menghitung ulang rasio utang bulanan Anda.
Kerapian lembar rekening koran melengkapi bukti verifikasi lapangan yang biasa dilakukan bank, selaras dengan tahapan survei lapangan OTS KPR subsidi Medan.
6 Tips Praktis Merapikan Rekening Koran Sebelum Mengajukan KPR
Merapikan mutasi bank memerlukan waktu persiapan setidaknya 90 hari kalender. Jika Anda berencana mengajukan berkas pembelian rumah subsidi dalam waktu dekat, terapkan langkah-langkah berikut secara disiplin:
1. Sinkronkan Mutasi Payroll dengan Slip Gaji Resmi
Bagi karyawan swasta, BUMN, maupun instansi swasta di Medan, pastikan gaji masuk ke rekening melalui transfer bank dengan keterangan payroll atau nama perusahaan yang jelas. Jangan mencairkan gaji secara tunai lalu menyetorkannya sendiri lewat mesin ATM tanpa keterangan yang bisa diverifikasi.
Jika nominal pada slip gaji mencantumkan take home pay sebesar Rp4.500.000, mutasi masuk di buku tabungan harus mencatat nominal yang identik atau sangat mendekati setelah potongan resmi. Selisih angka yang mencolok antara slip gaji fisik dan mutasi rekening akan langsung dipertanyakan analis bank dan menunda penerbitan surat persetujuan kredit (SP3K).
2. Hindari Fenomena Saldo Numpang Lewat
Salah satu kesalahan paling jamak yang dilakukan calon debitur adalah membiarkan saldo rekening langsung habis seketika setelah tanggal penerimaan gaji. Pola "numpang lewat" ini memberi sinyal negatif bahwa pemohon tidak memiliki daya tahan keuangan darurat.
Usahakan agar selalu ada saldo mengendap minimal setara 1 hingga 2 kali estimasi angsuran bulanan rumah subsidi (sekitar Rp1.500.000 hingga Rp3.000.000) pada hari-hari menjelang tanggal gajian berikutnya. Keberadaan saldo penyangga ini meyakinkan analis bahwa Anda memiliki kesiapan likuiditas, sejalan dengan prinsip dana darurat sebelum KPR subsidi Medan.
3. Hentikan Total Segala Transaksi Pinjaman Online dan Paylater
Jejak transaksi perbankan mencatat nama penerima transfer maupun virtual account secara rinci. Jika mutasi rekening Anda dipenuhi riwayat pembayaran harian ke perusahaan pinjaman online (pinjol) atau platform paylater e-commerce, skor internal analis bank akan merosot tajam.
Bahkan tagihan bernilai kecil seperti Rp50.000 hingga Rp200.000 yang ditarik berulang kali menunjukkan ketergantungan pada utang konsumtif jangka pendek. Lunasi seluruh kewajiban pinjol dan paylater, lalu tutup akun layanan tersebut minimal 3 bulan sebelum pengajuan KPR. Hal ini penting untuk menjaga catatan keuangan tetap sehat sebagaimana diulas dalam panduan dampak pinjol dan paylater KPR subsidi Medan.
4. Bersihkan Rekening dari Riwayat Transaksi Berisiko Tinggi
Sistem audit kepatuhan perbankan modern menerapkan penyaringan ketat terhadap transaksi yang terindikasi perjudian online, transaksi kripto ilegal, atau transfer ke rekening mencurigakan. Jika dalam lembar rekening koran ditemukan transaksi top-up dompet digital atau transfer bank dengan kode atau catatan yang berkaitan dengan judi daring, pengajuan KPR subsidi Anda hampir dipastikan akan langsung ditolak tanpa toleransi.
Gunakan rekening tabungan yang diajukan ke bank murni untuk kebutuhan transaksi primer rumah tangga: belanja kebutuhan pokok, pembayaran tagihan utilitas listrik/air, serta tabungan terencana.
5. Jangan Menerima Setoran Dana Kaget Tanpa Asal-Usul yang Jelas
Banyak pemohon KPR subsidi berpikir cerdas dengan cara meminjam uang tunai dari kerabat, lalu menyetorkannya sekaligus ke rekening tabungan sebesar puluhan juta rupiah beberapa hari sebelum mencetak rekening koran. Tujuannya agar rekening terlihat memiliki saldo tebal.
Langkah ini justru menjadi bumerang fatal. Analis bank sangat terlatih mendeteksi setoran mendadak dalam nominal ganjil (irregular lumpsum deposits). Jika ada dana masuk dalam jumlah besar tanpa riwayat penerimaan rutin sebelumnya, analis akan meminta surat pernyataan dan bukti asal-usul sumber dana. Jika dana tersebut ternyata bersumber dari utang perorangan, bank akan mencatatnya sebagai kewajiban tambahan yang memperkecil peluang persetujuan KPR.
6. Rapikan Pembukuan Usaha bagi Wirausaha dan Pedagang
Bagi pelaku usaha mikro dan pedagang di pasar tradisional Medan, Deli Tua, atau Namorambe yang tidak memiliki slip gaji formal, rekening koran adalah cermin utama bisnis Anda. Lakukan tips berikut selama minimal 6 bulan: - Selalu setorkan hasil penjualan tunai harian ke rekening bank operasional usaha, lalu catat di buku kas harian. - Pisahkan rekening pribadi untuk belanja keluarga dengan rekening khusus perputaran barang dagangan. - Pertahankan frekuensi transaksi masuk yang berulang dan stabil untuk mencerminkan basis pelanggan yang aktif.
Berapa Bulan Rekening Koran yang Wajib Dilampirkan?
Standar perbankan di Indonesia menetapkan rentang waktu mutasi rekening koran berdasarkan jenis pekerjaan calon debitur:
| Profil Pekerjaan | Standar Rekening Koran | Dokumen Pendukung Wajib |
|---|---|---|
| Karyawan Tetap | 3 Bulan Terakhir | Slip gaji asli, SK pengangkatan, SPT Tahunan / NPWP |
| Karyawan Kontrak | 3 - 6 Bulan Terakhir | Slip gaji asli, surat kontrak kerja aktif, rekomendasi atasan |
| Wirausaha / Pedagang | 6 Bulan Terakhir | Surat Keterangan Usaha (SKU), buku kas harian, nota dagang |
| Pekerja Lepas (Freelance) | 6 - 12 Bulan Terakhir | Bukti potong pajak (PPh 21), surat perjanjian kerja sama |
Ketika mencetak rekening koran di kantor cabang bank terkait (misalnya Bank BTN, BRI, atau Mandiri), pastikan setiap lembar mutasi mendapatkan legalisasi berupa cap stempel basah dan tanda tangan pejabat bank setempat, kecuali bank penyalur sudah menerima salinan e-statement digital resmi yang ber-barcode valid.
Cara Analis Menghitung Kemampuan Cicilan dari Rekening Koran
Dalam menganalisis kelayakan kredit, analis bank menggunakan parameter yang disebut Debt Service Ratio (DSR). Untuk program rumah subsidi FLPP di wilayah Medan dan Deli Serdang, batas aman beban cicilan umumnya berada di kisaran 30% hingga maksimal 40% dari total penghasilan bersih bulanan yang terverifikasi.
Sebagai ilustrasi simulasi: Jika take home pay Anda yang tercermin stabil di rekening koran adalah Rp4.500.000 per bulan, maka batas maksimal seluruh angsuran bulanan yang diizinkan bank adalah: `Rp4.500.000 x 35% = Rp1.575.000 per bulan`.
Jika Anda mengambil unit rumah subsidi di Jakarta Residence Namorambe (tipe 36/72 dengan harga tunai Rp188,5 juta dan uang muka mulai Rp1,66 juta), estimasi cicilan bulanan KPR subsidi dengan bunga flat 5% untuk tenor 20 tahun berada di kisaran Rp1.100.000-an per bulan. Angka cicilan ini sangat aman di bawah batas maksimal DSR Anda, sehingga analis bank tidak akan ragu menyetujui pengajuan kredit selama mutasi rekening koran Anda bersih.
Catatan penting: Nilai batas penghasilan, suku bunga FLPP 5%, dan batas harga rumah subsidi mengikuti regulasi pemerintah terbaru tahun 2025-2026. Untuk konfirmasi skema pembiayaan terkini dan ketersediaan unit, Anda dapat mengonfirmasi langsung kepada konsultan resmi Inproland.
Contoh Nyata: Studi Kasus Pengajuan Unit di Jakarta Residence Namorambe
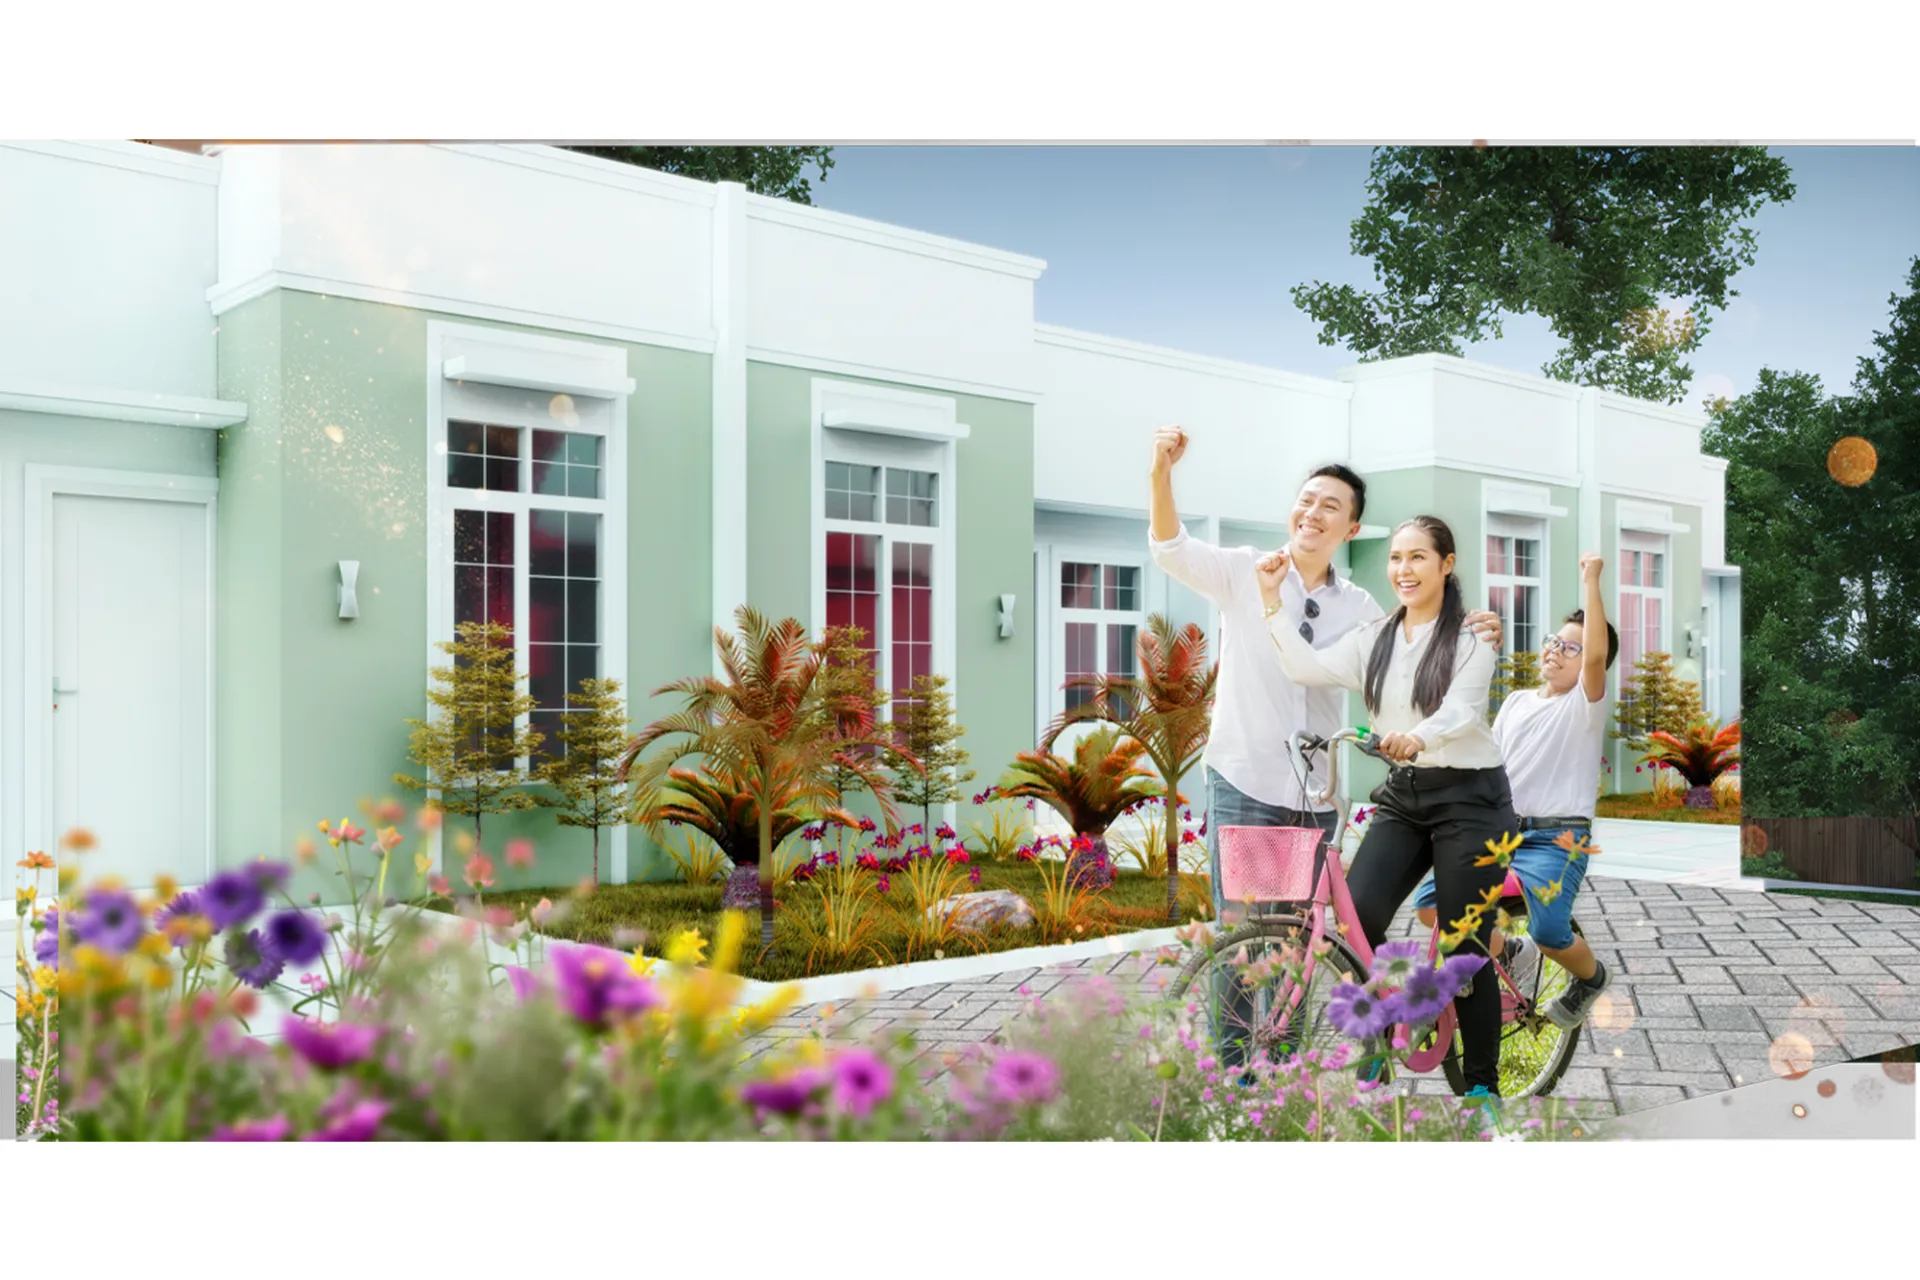
Jakarta Residence Namorambe merupakan salah satu proyek unggulan Inproland yang berlokasi di Jl. Besar Namorambe Gg. Jkt, Kuta Tualah, Kecamatan Namorambe, Deli Serdang. Proyek ini menghadirkan 78 unit rumah modern minimalis tipe 36 dengan luas tanah 72 m², lengkap dengan legalitas terjamin (Sertifikat Hak Milik / SHM dan IMB/PBG), one gate system, pos keamanan, serta lingkungan yang asri dan bebas banjir.
Lokasinya sangat strategis bagi masyarakat yang beraktivitas di Medan bagian selatan: - Hanya 2 menit ke RSU Kasih Insani - 8 menit ke Pasar Johor Baru - 10 menit ke Waterboom Mercy - 12 menit ke Sekolah Putra Bangsa Berbudi - 13 menit ke Taman Rekreasi Cadika Pramuka Medan Johor
Konsumen Inproland yang berhasil lolos akad KPR tepat waktu di proyek ini rata-rata adalah mereka yang telah mengondisikan rekening tabungannya sejak 3 bulan sebelum survei bank dilakukan. Rekening koran yang rapi membuat analis bank BTN maupun bank penyalur lainnya hanya memerlukan waktu 7 hingga 14 hari kerja untuk menerbitkan surat persetujuan kredit.
Pertanyaan Umum Seputar Rekening Koran KPR Subsidi (FAQ)
### Apakah rekening koran boleh berbeda bank dengan bank penyalur KPR? Boleh. Anda tidak wajib memiliki rekening payroll di bank penyalur yang sama. Misalnya, jika gaji Anda ditransfer melalui Bank BCA atau Mandiri, Anda tetap bisa melampirkan mutasi bank tersebut saat mengajukan KPR subsidi ke Bank BTN. Setelah KPR disetujui, barulah Anda membuka rekening debet baru di bank penyalur untuk autodebet cicilan bulanan.
### Bagaimana jika ada transaksi transfer dari keluarga dalam jumlah lumayan besar? Jika transfer tersebut merupakan bantuan keluarga untuk tambahan uang muka atau biaya perlengkapan rumah, siapkan surat pernyataan tertulis dari pihak pengirim bahwa dana tersebut adalah hibah atau bantuan keluarga lepas tanpa kewajiban mencicil kembali. Keterbukaan informasi akan membantu analis memahami konteks transaksi.
### Apakah sering menarik uang di ATM membuat pengajuan KPR dicurigai? Penarikan tunai sewajarnya untuk kebutuhan belanja pasar dan operasional harian adalah hal normal. Yang dinilai negatif oleh analis adalah penarikan tunai berulang dalam jumlah besar hingga menguras habis saldo tabungan beberapa saat setelah uang masuk.
### Berapa lama proses verifikasi rekening koran oleh analis bank? Pemeriksaan dokumen rekening koran biasanya memakan waktu antara 3 hingga 7 hari kerja bersamaan dengan pengecekan kelengkapan berkas identitas, pengecekan SLIK OJK, dan konfirmasi ke tempat kerja. Jika seluruh data sinkron, bank akan segera menjadwalkan survei dan wawancara lanjutan.
Mulai Konsultasikan Rencana Rumah Pertama Anda Bersama Inproland
Mempersiapkan dokumen finansial seperti rekening koran memang membutuhkan ketelitian dan disiplin. Namun, kepuasan memiliki hunian idaman atas nama pribadi dengan sertifikat hak milik yang aman jauh lebih berharga daripada menunda-nunda pembelian properti saat harga tanah di Deli Serdang terus merangkak naik.
Jika Anda ingin mengecek kesiapan berkas atau berkonsultasi mengenai simulasi cicilan rumah subsidi tipe 36 di Namorambe, tim profesional Inproland siap membantu secara gratis. Kunjungi kantor pemasaran kami di Jl. Karya Wisata Komplek JCity B.20 J Square, Medan, atau hubungi kami langsung melalui WhatsApp di nomor 0822-8046-7447 untuk jadwal survei lokasi dan pendampingan berkas KPR.