Strategi Melunasi KPR Subsidi Lebih Cepat dari Tenor Bank di Medan
Jawaban singkat
KPR subsidi FLPP bisa dilunasi lebih cepat dengan skema pelunasan sebagian atau percepatan total pokok pinjaman setelah masa endapan minimal terpenuhi. Kuncinya adalah menyisihkan dana tunjangan atau penghasilan tambahan, memahami ketentuan pinalti pelunasan bank penyalur, dan berkonsultasi langsung dengan petugas kredit bank sejak awal.
Membeli rumah pertama lewat skema Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) memang menjadi solusi paling realistis bagi masyarakat berpenghasilan rendah di Medan, Deli Serdang, dan kawasan sekitarnya. Dengan bunga subsidi tetap sebesar 5% flat hingga lunas serta tenor panjang mulai 10, 15, bahkan 20 tahun, besaran angsuran bulanan rumah subsidi sangat ramah di kantong, umumnya berkisar antara 1 juta hingga 1,2 jutaan per bulan. Namun, menjalani masa mencicil selama belasan atau puluhan tahun tentu menimbulkan beban psikologis tersendiri bagi sebagian besar keluarga muda. Banyak debitur yang bertanya-tanya, apakah cicilan KPR subsidi boleh dilunasi lebih cepat sebelum tenor aslinya berakhir?
Kabar baiknya, Anda sangat diperbolehkan melunasi KPR subsidi sebelum waktunya, baik dengan cara mempercepat pelunasan seluruh sisa pokok utang (pelunasan dipercepat total) maupun melakukan pelunasan pokok secara bertahap (pelunasan sebagian). Langkah ini tidak hanya membebaskan Anda dari beban kewajiban bulanan bertahun-tahun lebih awal, tetapi juga mempercepat pengembalian dokumen berharga seperti sertifikat tanah asli dan akta jual beli ke tangan Anda.
Agar langkah percepatan cicilan ini efektif dan tidak memicu biaya administrasi yang tidak perlu, Anda wajib memahami aturan main perbankan, batasan waktu minimal, serta ketentuan denda atau penalti yang berlaku. Dalam panduan ini, Tim Editorial Inproland menguraikan langkah demi langkah strategi mempercepat pelunasan KPR subsidi di Medan secara cerdas dan aman secara finansial.
Memahami Ketentuan Pelunasan Dipercepat KPR Subsidi FLPP
Sebelum mulai menyusun anggaran untuk melunasi sisa kredit, penting untuk memahami terlebih dahulu klausul yang tercantum dalam Surat Perjanjian Kredit (PK) serta SP3K KPR subsidi yang Anda tandatangani saat akad. Pada dasarnya, bank penyalur perumahan bersubsidi seperti Bank BTN, Bank BRI, Bank Mandiri, dan Bank BCA memiliki ketentuan standar terkait pelunasan lebih awal.
### 1. Batas Waktu Mengendap Minimal (Lock-in Period) Sebagian besar bank penyalur menetapkan batas waktu minimal mengangsur sebelum debitur diizinkan melunasi pinjaman tanpa penalti berat. Rata-rata perbankan mensyaratkan pinjaman telah berjalan minimal 1 tahun hingga 2 tahun (12 hingga 24 kali angsuran reguler). Jika Anda melunasi sebelum batas waktu mengendap tersebut terlampaui, bank biasanya mengenakan biaya administrasi khusus atau penalti penutupan kredit awal.
### 2. Aturan Baki Debet (Sisa Pokok Pinjaman) Sistem perhitungan bunga flat 5% pada KPR subsidi FLPP membuat komposisi pokok dan bunga tercatat secara transparan. Ketika Anda melakukan percepatan pelunasan, nominal yang Anda bayarkan adalah murni sisa pokok pinjaman (outstanding principal atau baki debet) pada bulan berjalan, bukan total penjumlahan seluruh angsuran hingga tahun ke-20. Artinya, Anda terbebas dari seluruh bunga di masa depan yang belum berjalan.
### 3. Ketentuan Penalti dan Biaya Administrasi Berbeda dengan KPR komersial non-subsidi yang kadang membebankan penalti pelunasan hingga 3% sampai 5% dari sisa pinjaman, skema KPR subsidi pemerintah memiliki aturan biaya penalti yang jauh lebih lunak atau bahkan nol persen setelah melewati jangka waktu tertentu. Kendati demikian, tetap ada biaya administrasi penutupan rekening kredit, biaya penerbitan surat roya, serta pengurusan berkas legalitas agunan di bank penyalur. Konfirmasikan selalu angka persentase penalti ini kepada customer service atau analis bank cabang tempat Anda melakukan akad.
5 Strategi Praktis Melunasi KPR Subsidi Lebih Awal
Membayar lunas kredit rumah puluhan juta rupiah sekaligus tentu bukan hal yang instan jika hanya mengandalkan sisa gaji bulanan rutin. Diperlukan strategi alokasi dana terencana tanpa mengganggu pos pengeluaran pokok rumah tangga Anda. Berikut lima taktik yang terbukti efektif diterapkan oleh para pemilik rumah subsidi di Medan:
### 1. Skema Pelunasan Pokok Sebagian Secara Berkala Jika Anda belum memiliki dana ratusan juta rupiah untuk melunasi seluruh sisa pinjaman, manfaatkan fasilitas pembayaran pokok ekstra (principal partial repayment). Setiap kali Anda mengumpulkan kelebihan tabungan sebesar Rp10 juta atau Rp20 juta, setor dana tersebut langsung ke loket kredit bank dengan instruksi pemotongan sisa pokok utang.
Efek pemotongan pokok ini bisa dipilih salah satu dari dua opsi berikut: Memperpendek Masa Tenor: Besaran angsuran bulanan tetap sama seperti awal, tetapi sisa tahun cicilan berkurang secara signifikan (misalnya dari sisa 12 tahun menyusut menjadi 8 tahun). Menurunkan Besaran Angsuran Bulanan: Masa tenor tetap sama, tetapi nominal kewajiban per bulan menjadi lebih kecil, sehingga arus kas bulanan keluarga terasa jauh lebih longgar.
Bagi mayoritas debitur yang ingin cepat bebas dari utang, opsi memperpendek masa tenor merupakan pilihan paling ideal karena menghemat akumulasi bunga jangka panjang.
### 2. Memanfaatkan Dana Angin Segar (Windfall Money) Sebagai karyawan atau wiraswasta di Medan, Anda pasti sesekali menerima penghasilan di luar gaji bulanan standar. Contohnya: Tunjangan Hari Raya (THR) keagamaan. Bonus akhir tahun performa perusahaan atau insentif penjualan. Pencairan klaim asuransi atau pengembalian tabungan hari tua. Keuntungan dividen usaha sampingan atau proyek lepas (freelance).
Tahan godaan perilaku konsumtif untuk menghabiskan dana bonus ini pada barang-barang yang mengalami penyusutan nilai. Alokasikan minimal 50% hingga 70% dari setiap dana angin segar yang masuk untuk disetorkan langsung ke pos pelunasan pokok KPR subsidi Anda.
### 3. Gaya Hidup Menabung Kenaikan Gaji Karier dan pendapatan Anda tentu tidak akan statis selama 15 tahun ke depan. Setiap kali Anda menerima kenaikan gaji tahunan atau promosi jabatan, perlakukan kenaikan tersebut seolah-olah tidak pernah ada. Jika gaji bulanan Anda naik sebesar Rp1.000.000, segera alihkan seluruh kenaikan tersebut ke rekening tabungan khusus percepatan pelunasan KPR secara autodebit. Dengan trik ini, standar pengeluaran gaya hidup Anda tidak membengkak (lifestyle inflation), sementara pundi-pundi dana pelunasan rumah bertambah secara otomatis setiap bulan.
### 4. Menjaga Rekening Dana Darurat Tetap Terpisah Salah satu kesalahan fatal debitur yang terburu-buru melunasi rumah adalah menghabiskan seluruh tabungan kas hingga nol rupiah demi menyandang status bebas utang. Ingatlah bahwa risiko kehidupan seperti sakit, renovasi genteng bocor, atau perbaikan kendaraan bermotor bisa datang kapan saja. Sebelum menyetorkan dana pelunasan sebagian atau pelunasan total ke bank, pastikan Anda tetap mempertahankan saldo dana darurat sebelum KPR minimal setara 3 hingga 6 bulan pengeluaran rutin keluarga. Rumah lunas tidak akan terasa tenang jika Anda terpaksa berutang bunga tinggi ke tempat lain saat mengalami musibah mendadak.
### 5. Hindari Mengambil Pinjaman Baru Selama Masa Pelunasan Banyak orang tergoda mengambil cicilan kendaraan baru, pinjaman online, maupun paylater ketika melihat sisa utang KPR-nya tinggal sedikit. Padahal, tambahan cicilan baru akan menyedot kapasitas tabungan Anda dan merusak kedisiplinan keuangan keluarga. Fokuslah menyelesaikan satu kewajiban besar terlebih dahulu hingga sertifikat rumah berada aman di tangan Anda.
Alur Prosedur Pelunasan KPR Subsidi di Kantor Cabang Bank
Bagi Anda yang sudah mengumpulkan dana dan siap mengeksekusi pelunasan dipercepat, berikut urutan alur birokrasi di kantor cabang bank penyalur (seperti BTN, BRI, atau Mandiri):
1. Pengajuan Permohonan Perhitungan Pelunasan: Kunjungi kantor cabang bank pembuka rekening kredit Anda (biasanya bagian Unit Consumer Loan / Administrasi Kredit). Bawa buku tabungan, KTP pemohon dan pasangan, serta kartu debit. Sampaikan kepada petugas bahwa Anda ingin melakukan permohonan pelunasan sebagian atau pelunasan lunas dipercepat. 2. Penerbitan Rincian Baki Debet dan Biaya Administrasi: Petugas bank akan mencetak lembar rincian resmi yang memuat sisa baki debet pinjaman, denda/penalti (jika ada masa endapan yang belum terpenuhi), bunga berjalan bulan tersebut, serta biaya administrasi roya dan legalitas. 3. Penyetoran Dana ke Rekening Penampung: Setorkan total dana yang tertera pada lembar rincian ke dalam rekening tabungan Anda, lalu petugas bank mendebet dana tersebut untuk penutupan fasilitas pinjaman. 4. Penerbitan Surat Keterangan Lunas (SKL): Setelah transaksi pendebetan berhasil dan status pinjaman tercatat nihil (Rp0), bank akan menerbitkan Surat Keterangan Lunas resmi. Dokumen ini menjadi bukti sah bahwa Anda tidak lagi memiliki kewajiban utang terkait properti tersebut. 5. Pengambilan Dokumen Agunan Asli: Dalam waktu 7 hingga 14 hari kerja kerja setelah pelunasan tuntas, bank akan mengeluarkan dokumen jaminan asli yang disimpan di khazanah brankas mereka. Dokumen tersebut meliputi: Sertifikat Asli (SHM / SHGB). Persetujuan Bangunan Gedung (PBG) atau Izin Mendirikan Bangunan (IMB) asli. Akta Jual Beli (AJB) dari PPAT. Polis asuransi kebakaran dan asuransi jiwa KPR. * Surat Pengantar Pengurusan Roya dari bank ke kantor BPN.
Mengurus Surat Roya di Kantor BPN Medan dan Deli Serdang
Setelah menerima seluruh dokumen asli dan surat keterangan lunas dari bank, proses belum sepenuhnya selesai. Sertifikat tanah Anda masih memiliki catatan Hak Tanggungan (jaminan utang atas nama bank) di buku tanah kantor pertanahan setempat. Anda perlu melakukan proses pencoretan hak tanggungan yang dikenal dengan istilah Roya.
Pengurusan roya dapat dilakukan secara mandiri di Kantor Pertanahan ATR/BPN Kota Medan atau ATR/BPN Kabupaten Deli Serdang (sesuai wilayah administratif lokasi rumah Anda), atau melalui bantuan jasa Notaris/PPAT rekanan: Persyaratan Berkas: Surat permohonan roya, sertifikat asli, sertifikat hak tanggungan asli, surat keterangan lunas dari bank, salinan KTP dan KK, serta surat pengantar roya resmi dari bank penyalur. Waktu Pengerjaan: Proses pencatatan roya di kantor BPN umumnya selesai dalam 3 sampai 7 hari kerja. Setelah dicoret, sertifikat Anda menjadi murni Sertifikat Hak Milik (SHM) bebas tanggungan perbankan.
Contoh Kasus Nyata: Rumah Impian di Jakarta Residence Namorambe
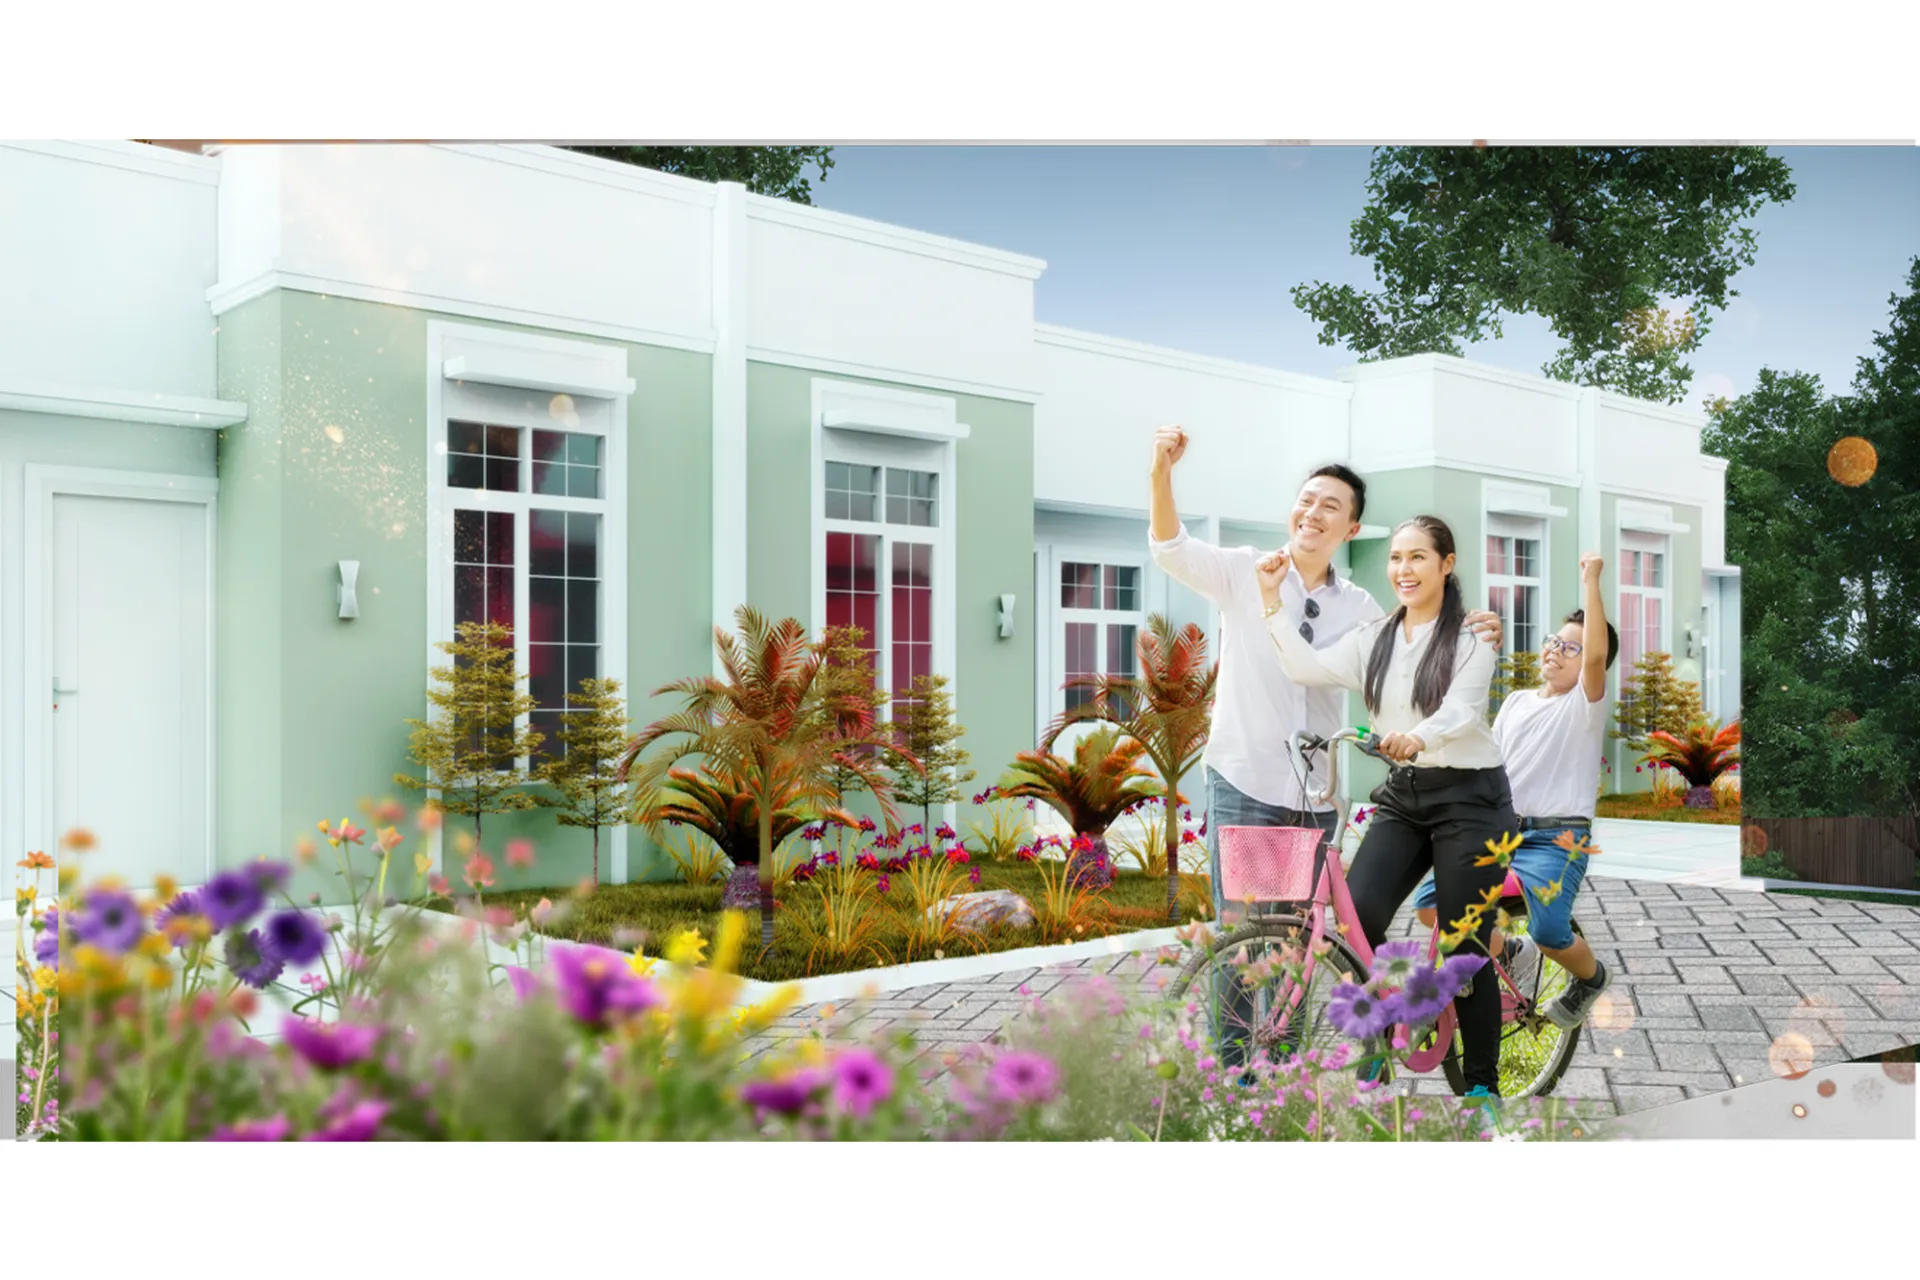
Memahami manfaat pelunasan lebih cepat terasa lebih konkret jika dikaitkan dengan unit riil di lapangan. Salah satu kawasan perumahan subsidi favorit yang banyak dipilih pekerja di Kota Medan dan Deli Serdang adalah Jakarta Residence Namorambe, proyek perumahan yang dikembangkan oleh PT Inproland Leading Property.
Berikut rincian spesifikasi dan keunggulan unit Jakarta Residence: Tipe Bangunan & Luas Lahan: Tipe 36/72 (2 kamar tidur, 1 kamar mandi, ruang tamu lega, serta sisa halaman belakang untuk pengembangan dapur). Total Unit: 78 unit dalam kawasan asri terpadu dengan konsep One Gate System dan pos keamanan 24 jam. Harga dan Uang Muka: Harga rumah subsidi terjangkau Rp188,5 Juta dengan DP ringan mulai dari Rp1,66 Juta. Legalitas Aman: Sertifikat Hak Milik (SHM) dan PBG/IMB lengkap, memastikan keamanan aset keluarga Anda dalam jangka panjang. Kualitas Bangunan Standar PUPR: Dinding bata diplester dan dicat rapi, lantai keramik 40x40 cm, struktur cor beton bertulang, atap genteng metal dengan rangka baja ringan, dan instalasi air sumur bor jernih serta listrik 1.300 Watt. Akses Lokasi Strategis: Beralamat di Jl. Besar Namorambe Gg. Jkt, Kuta Tualah, Deli Serdang. Sangat dekat dengan berbagai fasilitas penting: 2 menit ke RSU Kasih Insani 8 menit ke Pasar Johor Baru 10 menit ke Waterboom Mercy 12 menit ke Sekolah Putra Bangsa Berbudi * 13 menit ke Pusat Rekreasi Taman Cadika Pramuka Medan Johor
Dengan plafon pinjaman KPR subsidi sekitar Rp180 jutaan setelah dipotong DP, mencicil unit tipe 36 di Jakarta Residence terasa sangat ringan di angka Rp1 jutaan per bulan. Banyak konsumen yang mengambil tenor 20 tahun demi mendapatkan angsuran terendah, lalu secara konsisten menabung bonus tahunan mereka untuk melakukan pelunasan pokok sebagian di tahun ke-5 atau ke-7. Hasilnya, rumah impian mereka sudah berstatus lunas tanpa beban cicilan sebelum anak-anak menginjak usia sekolah menengah pertama.
Profil Pengembang Inproland & Konsultasi Perumahan
PT Inproland Leading Property adalah pengembang perumahan KPR subsidi dan komersial yang telah berkiprah mendampingi ribuan keluarga di Medan dan Sumatera Utara sejak tahun 2013. Bekerja sama erat dengan bank-bank BUMN dan swasta nasional seperti Bank BTN, BRI, Mandiri, dan BCA, Inproland berkomitmen memberikan edukasi properti yang transparan serta proses pendampingan berkas yang mudah dipahami bagi para pembeli rumah pertama.
Bagi Anda yang berencana membeli rumah subsidi, melakukan survei unit contoh di Namorambe, atau berkonsultasi mengenai simulasi cicilan dan mekanisme percepatan pelunasan KPR, tim konsultan Inproland siap melayani Anda: Alamat Kantor Pemasaran: Jl. Karya Wisata Komplek JCity B.20 J Square, Medan, Sumatera Utara 20143. Jam Operasional: Senin sampai Jumat pukul 09:00 - 17:00 WIB, dan Sabtu pukul 09:00 - 15:00 WIB (survei hari Minggu tetap dilayani melalui janji temu terlebih dahulu). Kontak WhatsApp Resmi:* 0822-8046-7447 (konsultasi gratis seputar syarat berkas KPR, cek SLIK OJK, dan jadwal kunjungan lokasi).
Catatan Kebijakan: Besaran suku bunga FLPP 5% flat, batasan penghasilan maksimal pemohon, serta plafon pembiayaan bersubsidi mengacu pada regulasi pemerintah terkini 2025-2026. Untuk informasi angka kuota dan promo subsidi teranyar, Anda disarankan mengonfirmasikannya secara berkala ke tim pemasaran Inproland.
Pertanyaan Populer Seputar Pelunasan KPR Subsidi (FAQ)
### 1. Apakah ada denda pinalti jika saya melunasi KPR subsidi sebelum masa tenor habis? Pada program KPR FLPP bersubsidi, mayoritas bank penyalur tidak mengenakan penalti berat jika pelunasan dilakukan setelah masa mengendap minimal (biasanya 1 atau 2 tahun sejak akad kredit) terlampaui. Namun jika pelunasan dilakukan sebelum batas waktu minimal tersebut, beberapa bank dapat mengenakan biaya administrasi penutupan atau penalti kecil sesuai perjanjian kredit awal. Selalu tanyakan lembar simulasi pelunasan resmi ke petugas bank penyalur Anda.
### 2. Berapa nominal minimal jika saya hanya ingin melakukan pelunasan pokok sebagian? Kebijakan nominal minimal pelunasan sebagian berbeda di tiap bank, tetapi lazimnya berkisar antara Rp5 juta hingga Rp10 juta (atau kelipatan beberapa kali nilai angsuran bulanan). Setoran ini harus dikonfirmasi langsung ke bagian administrasi kredit agar dicatatkan untuk memotong pokok pinjaman, bukan sekadar didebet sebagai saldo angsuran di muka.
### 3. Apakah asuransi jiwa dan asuransi kebakaran KPR bisa dicairkan kembali setelah pelunasan awal? Bisa. Karena premi asuransi jiwa dan kebakaran pada awal akad biasanya dibayar penuh di muka untuk masa pertanggungan sepanjang tenor (misalnya 15 atau 20 tahun), pelunasan yang dilakukan lebih cepat menyisakan masa pertanggungan yang belum terpakai. Anda berhak mengajukan permohonan pengembalian sisa premi asuransi (refund premium) ke kantor perusahaan asuransi terkait dengan melampirkan Surat Keterangan Lunas dari bank.
### 4. Berapa lama dokumen sertifikat rumah asli bisa diambil setelah saya membayar lunas? Biasanya bank memerlukan waktu 7 hingga 14 hari kerja untuk mengambil berkas agunan asli dari gudang penyimpanan pusat (vault). Setelah berkas tiba di kantor cabang, Anda akan dihubungi untuk menandatangani berita acara serah terima dokumen sertifikat dan berkas asli lainnya.
Ambil Langkah Nyata Menuju Rumah Bebas Utang Bersama Inproland
Mencicil rumah pertama tidak harus menjadi beban seumur hidup yang menakutkan. Dengan perencanaan keuangan keluarga yang disiplin, menyisihkan dana bonus secara rutin, dan memanfaatkan kemudahan pelunasan dipercepat pada KPR subsidi FLPP, impian memiliki rumah lunas bersertifikat SHM di Medan dan Namorambe bisa terwujud jauh lebih cepat dari rencana semula.
Tertarik memiliki hunian nyaman dan asri di Jakarta Residence Namorambe dengan DP mulai Rp1,66 Juta dan angsuran terjangkau? Segera hubungi tim konsultan Inproland melalui WhatsApp di 0822-8046-7447 atau singgah langsung ke kantor kami di Jl. Karya Wisata Komplek JCity B.20 J Square Medan. Kami siap memandu perjalanan Anda dari pemilihan unit, kelengkapan berkas bank, hingga sukses meraih kunci rumah impian Anda!