Cara Membaca Polis Asuransi Kebakaran Rumah KPR sebelum Akad
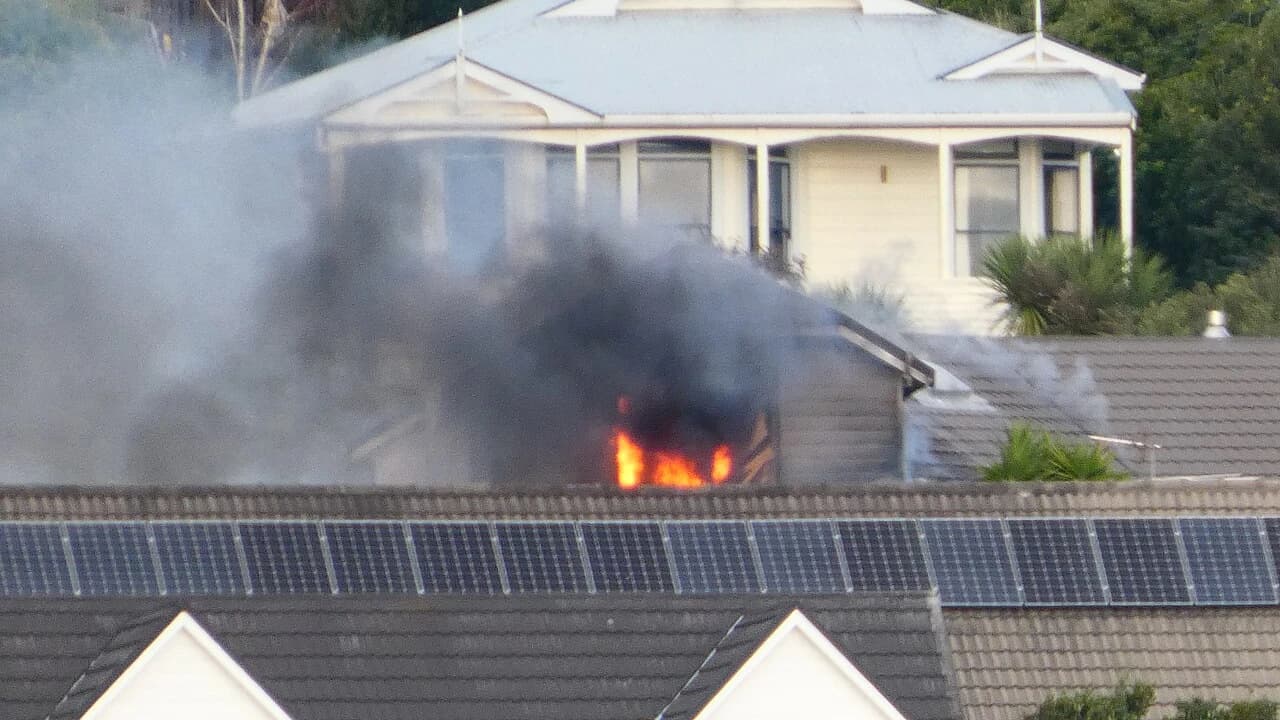
Foto: Panamitsu (CC BY-SA 4.0, dipotong) (lisensi: CC)
Jawaban singkat
Sebelum akad, minta salinan polis asuransi kebakaran dan cek lima hal: siapa tertanggung dan penerima manfaat, nilai pertanggungan, risiko yang dijamin, pengecualian, serta prosedur klaim. Pastikan data alamat rumah dan luas bangunan sesuai dokumen. Tanyakan ke bank apakah premi dibayar di muka atau masuk angsuran.
Hari akad biasanya penuh dokumen. Kamu tanda tangan perjanjian kredit, akta, dan beberapa lembar lain yang disodorkan petugas bank atau notaris satu per satu. Di tumpukan itu hampir pasti ada polis asuransi kebakaran. Banyak debitur menandatanganinya tanpa membaca, karena merasa itu urusan bank. Padahal yang dilindungi adalah rumahmu, dan kalau suatu hari terjadi musibah, isi polis itulah yang menentukan apa yang bisa kamu dapatkan.
Artikel ini fokus pada satu hal: bagaimana membaca polis asuransi kebakaran rumah KPR secara praktis, tanpa perlu latar belakang asuransi. Soal asuransi jiwa dan gambaran umum biaya akad sudah dibahas di artikel lain, jadi di sini kita masuk ke isi polisnya.
Kenapa Asuransi Kebakaran Ikut Paket KPR
Rumah yang kamu beli lewat KPR menjadi jaminan kredit. Selama cicilan belum lunas, bank punya kepentingan agar jaminan itu tetap ada nilainya. Karena itu bank umumnya mensyaratkan asuransi kebakaran atas bangunan, selain asuransi jiwa debitur. Kalau rumah rusak berat dan tidak ada proteksi, bank kehilangan jaminan dan kamu tetap punya kewajiban cicilan.
Syarat ini bisa berbeda antar bank dan antar produk, jadi jangan mengandalkan kabar dari teman yang KPR di bank lain. Tanyakan langsung ke bank penyalur: apakah asuransi kebakaran wajib, siapa perusahaan asuransinya, dan apakah kamu boleh memilih sendiri. Untuk ringkasan asuransi jiwa pada KPR subsidi, kamu bisa baca asuransi jiwa KPR subsidi, apakah wajib.
Minta Salinan Polis Sebelum Hari Akad
Kesalahan paling umum adalah baru melihat polis di meja akad. Di situ waktumu terbatas dan suasananya tidak mendukung untuk membaca pasal demi pasal. Minta salinan polis atau ringkasan manfaat (sering disebut ikhtisar polis) satu atau dua hari sebelumnya. Bank yang bekerja rapi tidak akan keberatan.
Kalau salinan belum ada, minta setidaknya contoh polis standar yang akan dipakai. Dengan begitu kamu bisa membawa pulang, membaca tenang, dan mencatat pertanyaan.
Lima Bagian Polis yang Perlu Dicek
1. Identitas tertanggung dan penerima manfaat
Cek nama, alamat rumah, nomor kavling, dan jenis bangunan. Salah satu huruf di nama atau alamat yang tidak sesuai sertifikat bisa memperumit klaim. Perhatikan juga siapa yang tercatat sebagai penerima manfaat. Pada KPR, bank biasanya tercatat sebagai pihak yang berhak atas sebagian atau seluruh ganti rugi sampai kredit lunas. Itu wajar, tapi kamu perlu tahu bagaimana sisa dana (kalau ada) diperlakukan.
2. Nilai pertanggungan
Ini angka maksimal yang bisa dibayarkan perusahaan asuransi. Ada dua hal yang perlu kamu pahami. Pertama, nilai ini mengacu pada bangunan, bukan tanah, sebab tanah tidak terbakar. Kedua, nilai yang terlalu rendah membuat ganti rugi tidak cukup untuk membangun kembali, sedangkan nilai yang terlalu tinggi membuat premi lebih mahal tanpa manfaat tambahan. Tanyakan bagaimana angka itu dihitung dan apakah mengikuti nilai bangunan atau mengikuti plafon kredit.
3. Risiko yang dijamin
Polis kebakaran dasar di Indonesia umumnya menjamin kebakaran, sambaran petir, ledakan, kejatuhan pesawat terbang, dan asap. Risiko lain seperti banjir, gempa bumi, atau huru-hara sering berupa perluasan jaminan yang dibeli terpisah. Baca daftar risiko di polismu sendiri, jangan berasumsi. Rumah di Namorambe dan sekitarnya sebaiknya kamu nilai sesuai kondisi lingkungan yang kamu lihat saat survei, misalnya apakah ada riwayat genangan atau tidak. Soal drainase, ada panduannya di cek drainase saat survei rumah Namorambe.
4. Pengecualian
Bagian ini yang paling sering terlewat dan paling menentukan. Pengecualian adalah kondisi di mana asuransi tidak membayar. Contoh yang lazim ditemui di polis properti: kebakaran akibat kesengajaan tertanggung, kerusakan karena perang, atau bangunan yang digunakan untuk kegiatan yang tidak dilaporkan. Baca juga apakah ada ketentuan tentang perubahan fungsi rumah, misalnya sebagian dijadikan usaha. Kalau rencanamu membuka warung di teras, tanyakan apakah itu perlu dilaporkan.
5. Prosedur klaim
Cari tahu: berapa lama batas waktu melapor sejak kejadian, dokumen apa yang diminta, dan ke mana melapor. Biasanya diminta laporan kepolisian atau dinas pemadam untuk kebakaran, foto kerusakan, dan fotokopi polis. Catat nomor layanan klaim di ponsel dan simpan salinan polis bersama dokumen rumah lainnya. Cara menyimpan dokumen itu dibahas di cara menyimpan dokumen rumah setelah akad KPR.
Premi: Dibayar di Muka atau Masuk Angsuran
Cara pembayaran premi berbeda antar bank. Ada yang meminta premi dibayar sekaligus saat akad untuk seluruh masa kredit atau beberapa tahun pertama, ada pula yang menyertakannya dalam angsuran. Besarnya bergantung pada perusahaan asuransi, nilai pertanggungan, dan masa pertanggungan, jadi angka dari orang lain tidak bisa kamu pakai begitu saja.
Yang perlu kamu minta adalah rincian tertulis: berapa premi, untuk berapa tahun, kapan jatuh tempo perpanjangan, dan apa akibatnya kalau terlambat. Perhatikan juga apakah premi sudah termasuk dalam biaya akad yang disampaikan di awal. Gambaran komponen biaya lain ada di biaya akad KPR subsidi Medan. Biaya akad pada KPR subsidi dan komersial bisa berbeda susunannya, jadi cocokkan dengan rincian yang diberikan bank untuk produkmu.
Masa Berlaku dan Perpanjangan
Polis bukan dokumen sekali tanda tangan lalu selesai. Tanggal mulai dan berakhir tertera jelas di dalamnya. Kalau masa pertanggungan lebih pendek daripada tenor kredit, ada jadwal perpanjangan yang harus kamu pantau. Tanyakan apakah bank atau perusahaan asuransi akan mengirim pengingat, dan lewat kanal apa. Pasang pengingat di kalender ponsel satu bulan sebelum jatuh tempo agar tidak ada masa tanpa perlindungan.
Pasang Pencegahan di Rumah Sendiri
Polis membantu setelah kejadian, pencegahan mengurangi peluang kejadian itu. Beberapa kebiasaan sederhana di rumah baru:
- Cek kabel dan stopkontak, hindari colokan bertumpuk. Panduan pengecekannya ada di cek stopkontak dan instalasi listrik saat survei rumah.
- Simpan tabung gas di tempat berventilasi dan periksa selang serta regulatornya berkala.
- Tahu letak MCB utama dan cara mematikannya, begitu juga stop kran air.
- Sediakan alat pemadam api ringan atau minimal karung basah dan nomor darurat setempat.
- Jangan meninggalkan alat elektronik pemanas menyala saat rumah kosong.
Kebiasaan ini juga ikut membantu kalau suatu saat kamu perlu membuktikan bahwa kerusakan bukan akibat kelalaian.
Dokumentasikan Kondisi Rumah
Saat serah terima, foto semua sisi rumah, instalasi, dan perabot tetap. Simpan di cloud. Kalau terjadi klaim, foto kondisi awal membantu menunjukkan apa yang rusak dan seperti apa sebelumnya. Panduan serah terima ada di checklist serah terima rumah KPR Medan.
Pertanyaan yang Bisa Kamu Bawa ke Bank
Daftar singkat untuk dibawa ke petugas bank atau notaris:
- Perusahaan asuransi mana yang dipakai, dan apakah terdaftar serta diawasi OJK?
- Berapa nilai pertanggungan dan bagaimana cara menentukannya?
- Risiko apa saja yang dijamin, dan apakah banjir atau gempa termasuk?
- Berapa premi, bagaimana cara bayarnya, dan sampai kapan masa pertanggungannya?
- Bagaimana cara klaim, siapa yang dihubungi, dan berapa lama prosesnya?
- Kalau KPR lunas lebih cepat, apakah ada sisa premi yang bisa dikembalikan?
Soal status perusahaan asuransi, kamu bisa mencocokkannya di situs resmi OJK (ojk.go.id) atau lewat kontak OJK 157. Tanya langsung lebih aman daripada menebak.
FAQ
Apakah asuransi kebakaran wajib untuk semua KPR?
Umumnya bank mensyaratkannya, tapi ketentuan rinci berbeda antar bank dan produk. Konfirmasi ke bank penyalur KPR yang kamu pilih sebelum akad.
Apakah banjir dan gempa otomatis ditanggung?
Tidak bisa dipastikan. Polis kebakaran dasar umumnya menjamin kebakaran, petir, ledakan, kejatuhan pesawat, dan asap. Banjir dan gempa biasanya perlu perluasan jaminan. Cek daftar risiko di polismu.
Boleh memilih perusahaan asuransi sendiri?
Tergantung kebijakan bank. Sebagian bank bekerja sama dengan asuransi tertentu, sebagian membuka pilihan. Tanyakan sebelum akad, bukan sesudahnya.
Siapa yang menerima ganti rugi kalau terjadi kebakaran?
Pada KPR, bank biasanya tercatat sebagai pihak yang berhak sampai kredit lunas. Cara pembagian dana tertulis di polis, jadi minta penjelasan tertulis dari bank.
Bicarakan dengan Tim Inproland
Kalau kamu sedang mempertimbangkan rumah di Namorambe, Kabupaten Deli Serdang, dan ingin tahu alur dokumen sampai akad, lihat halaman rumah KPR Namorambe. Hubungi tim Inproland Leading Property di WhatsApp 0822-8046-7447 atau datang ke kantor kami di Jl. Karya Wisata Komplek JCity B.20 J Square, Medan. Harga, DP, dan simulasi cicilan dikonfirmasi langsung ke tim marketing Inproland.