7 Pertimbangan Memilih Rumah Subsidi Inproland di Sekitar Medan
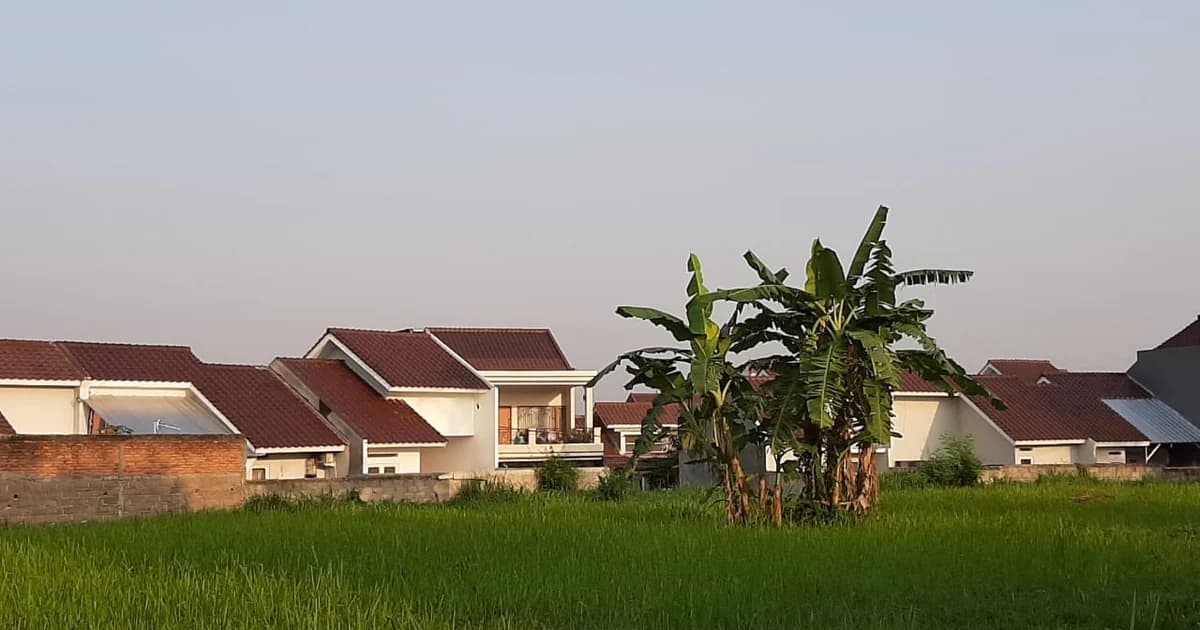
Foto: BriskWalkThroughCiliwung (CC BY-SA 4.0, dipotong) (lisensi: CC)
Jawaban singkat
Memilih rumah subsidi Inproland di sekitar Medan sebaiknya didasarkan pada tujuh hal yang dapat diperiksa: spesifikasi unit, kecocokan lokasi, tata ruang, dokumen legalitas, proses bank, rincian biaya, dan layanan setelah serah terima. Minta bukti untuk kavling pilihan, bukan janji menyeluruh. Harga serta ketersediaan perlu dikonfirmasi; persetujuan kredit bukan keputusan pengembang.
Tujuh “keunggulan eksklusif” tidak cukup menjadi dasar membeli rumah subsidi. Calon pembeli perlu mengubah setiap klaim menjadi pertanyaan yang memiliki bukti. Untuk penawaran Inproland di sekitar Medan, daftar berikut membantu membedakan informasi katalog, kondisi unit, dan komitmen yang benar-benar masuk perjanjian.
1. Spesifikasi yang bisa dicocokkan dengan unit
Minta lampiran spesifikasi untuk kavling pilihan: struktur, dinding, atap, lantai, sanitasi, dan utilitas. Jangan menggeneralisasi material satu proyek ke proyek lain. Foto rumah contoh, render, dan istilah premium tidak membuktikan mutu konstruksi. Bila ada keraguan teknis, mintalah pemeriksaan tenaga kompeten dan penjelasan tertulis mengenai pekerjaan yang belum selesai.
2. Lokasi yang sesuai rutinitas keluarga
Cocokkan alamat administratif dengan lokasi pemasaran. Survei rute dari pintu rumah ke tempat kerja, sekolah, pasar, dan layanan kesehatan yang benar-benar akan dipakai. Catat waktu dan biaya pada jam sibuk. Tidak ada waktu tempuh universal untuk seluruh proyek, dan lingkungan hijau dalam foto bukan bukti mutu udara atau bebas gangguan.
3. Denah yang benar-benar memenuhi kebutuhan
Minta ukuran ruang, letak bukaan, area servis, serta batas tanah. Coba susun posisi tempat tidur, meja, dan perabot yang sudah dimiliki. Jangan menganggap semua rumah memiliki sisa lahan siap ditambah dapur. Rencana perubahan perlu mempertimbangkan struktur, izin, program subsidi, dan ketentuan bank, bukan sekadar ruang yang terlihat kosong.
4. Legalitas dengan identitas yang cocok
Tanyakan status sertifikat dan dokumen bangunan yang mencakup unit. Kepmen PKP 1722/KPTS/M/2026 mensyaratkan pengembang menyelesaikan pemisahan sertifikat atau minimal sudah terbit nomor identifikasi bidang hasil pemisahan sebelum perjanjian kredit. Mintalah bank/PPAT menjelaskan kaitan dokumen dengan kavling, bukan hanya menerima kalimat “legalitas aman”.
5. Pendampingan administrasi tanpa janji lolos
BP Tapera mencantumkan dokumen pengajuan seperti identitas, dokumen keluarga, NPWP, SPT, surat pernyataan, serta bukti penghasilan sesuai status pemohon. Tanyakan siapa yang membantu mengumpulkan berkas dan kanal penyerahannya. Jangan memberikan dokumen sensitif kepada kontak yang belum diverifikasi. Bantuan marketing tidak menggantikan penilaian bank atau memastikan kredit disetujui.
6. Rincian biaya yang disepakati, bukan slogan
Harga proyek: Konfirmasi Marketing. Minta daftar biaya, jadwal pembayaran, fasilitas yang termasuk, serta kemungkinan perubahan sebelum mengambil keputusan. Tanyakan apakah booking diperhitungkan sebagai uang muka dan apa yang terjadi bila kredit ditolak. Kalimat “tanpa biaya tersembunyi” baru berguna jika rincian serta pengecualiannya tersedia tertulis.
7. Lingkungan dan layanan setelah penyerahan
Periksa jalan, saluran, air, listrik, serta fasilitas yang benar-benar sudah terpasang. Bedakan rencana pengembangan dengan fasilitas aktif. Satu gerbang tidak otomatis berarti petugas berjaga sepanjang waktu. Tanyakan pengelola, iuran, masa pemeliharaan, prosedur keluhan, dan pihak yang menindaklanjuti kerusakan. Jangan menerima janji bebas banjir atau masa garansi tertentu tanpa bukti yang sesuai.
Menggunakan katalog Inproland secara proporsional
Halaman Jakarta Residence dapat dipakai sebagai daftar pertanyaan survei, bukan pembuktian semua unit. Graha Indah Palace dan proyek subsidi Vastara Hills tercatat sold-out dalam katalog situs pada pemeriksaan ini. Jangan membaca artikel lama sebagai promosi stok baru.
Lengkapi pemeriksaan dengan panduan memilih developer KPR subsidi. Tidak ada jaminan harga jual kembali meningkat, rumah mudah disewakan, atau keuntungan investasi dari pemilihan merek pengembang.
Referensi primer
- BP Tapera: KPR FLPP: dokumen dan persyaratan pemohon.
- Kepmen PKP 1722/KPTS/M/2026: ketentuan pemisahan sertifikat sebelum perjanjian kredit.