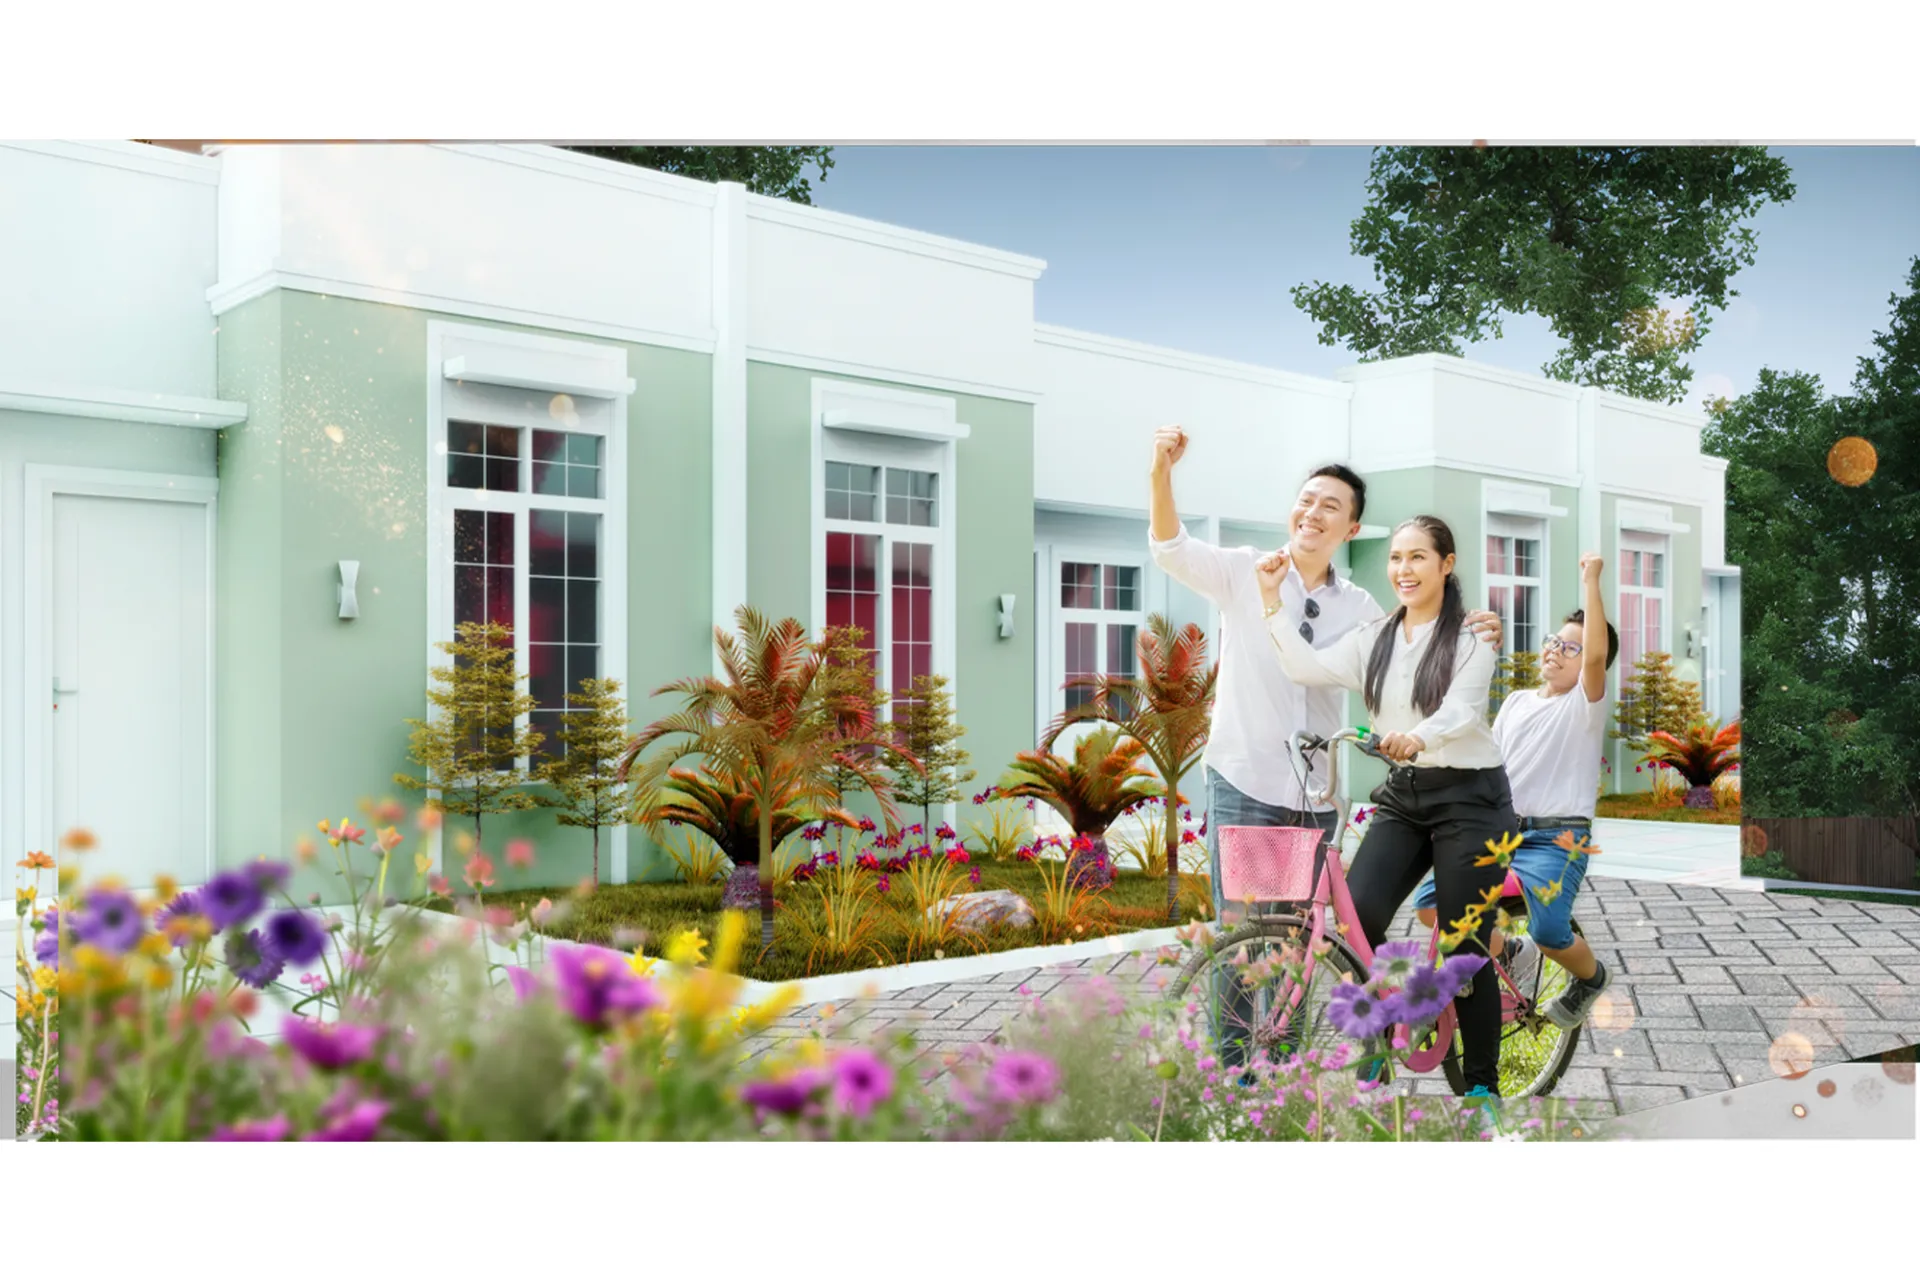
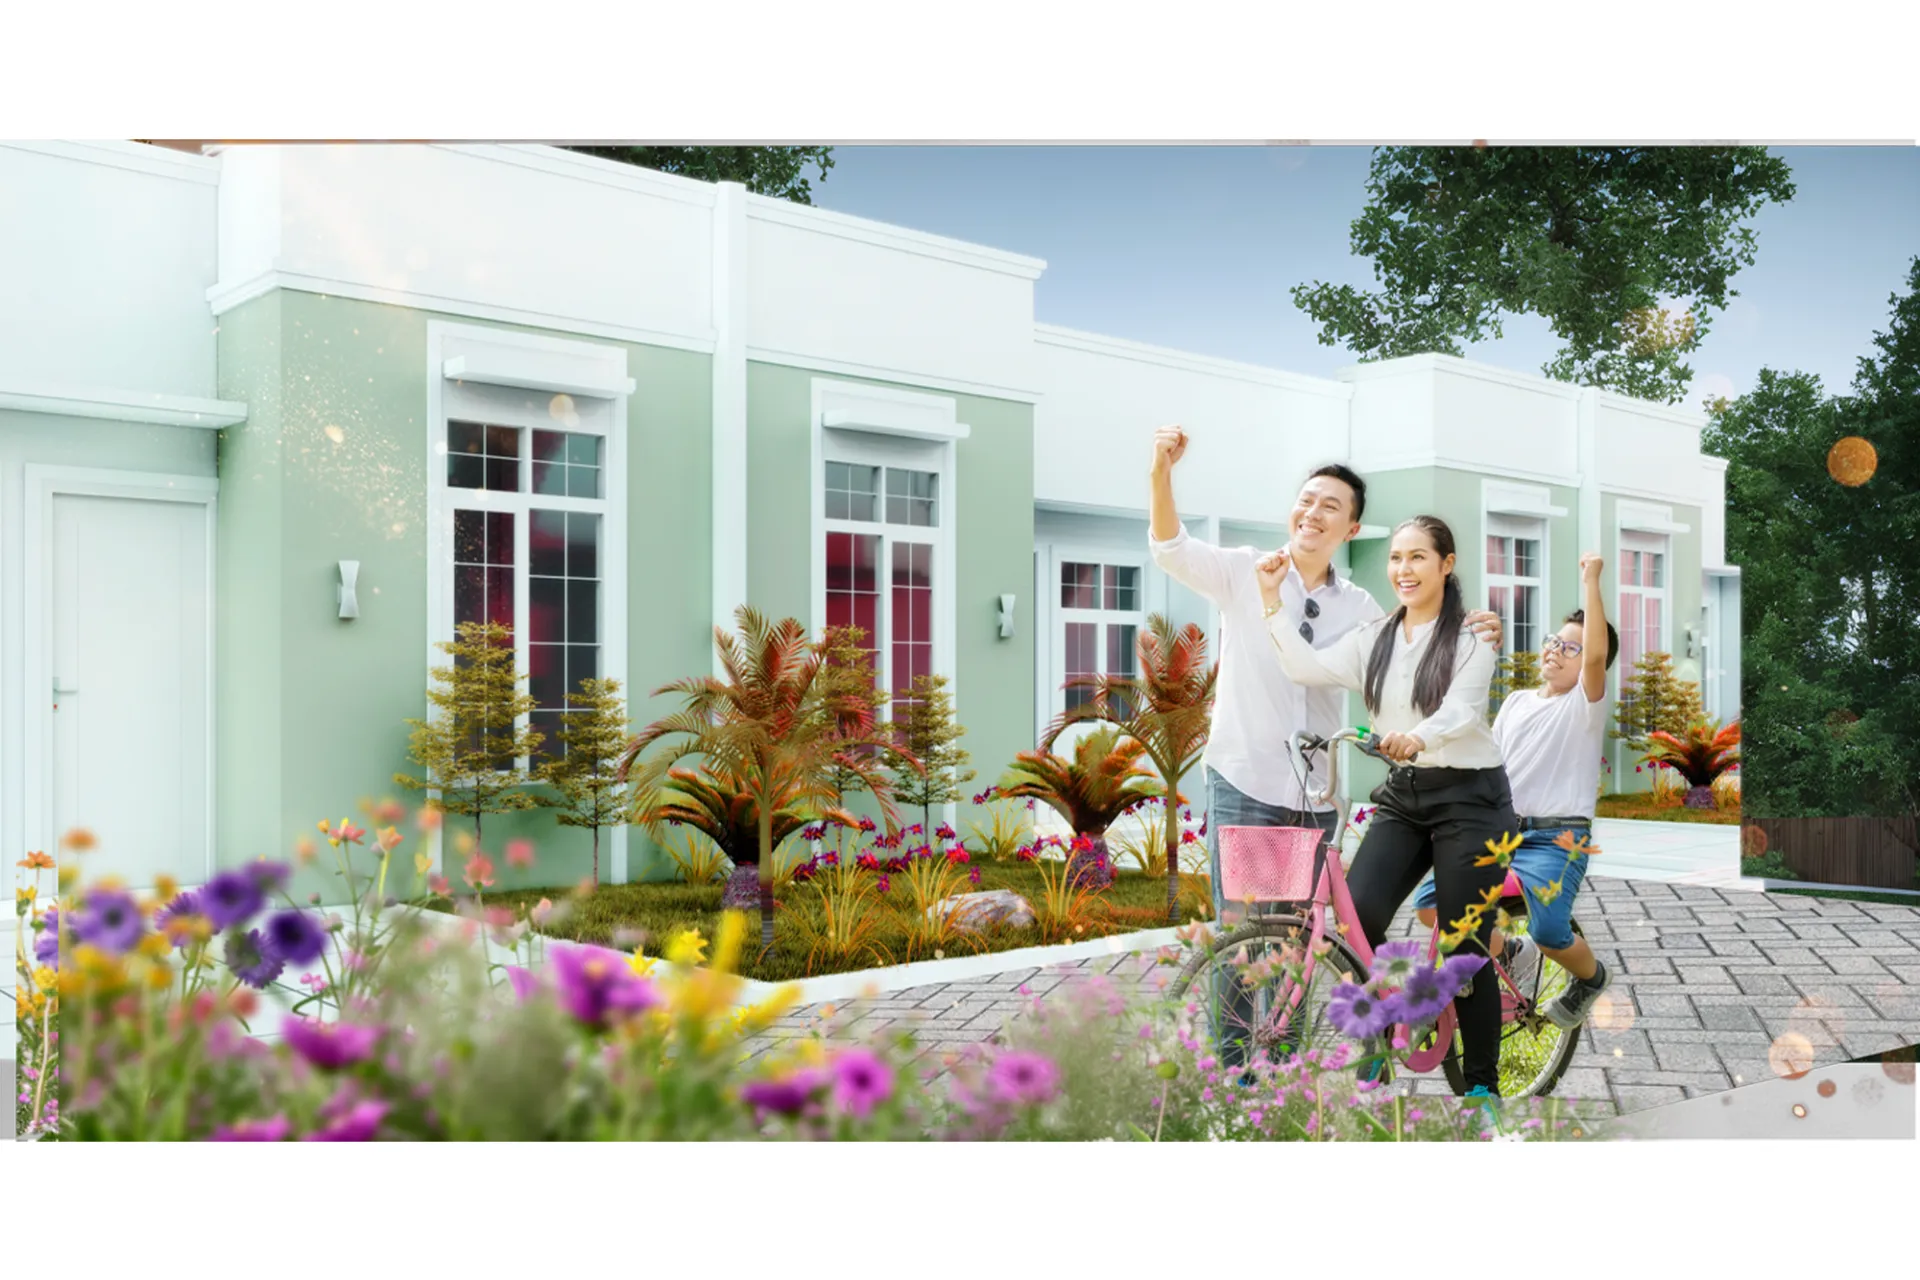
Daftar Harga Rumah Subsidi di Medan: Ini yang Murah

Daftar Harga Rumah Subsidi di Medan
Rumah subsidi di Medan menjadi solusi bagi masyarakat berpenghasilan rendah untuk memiliki hunian layak. Program ini digalakkan pemerintah melalui Kementerian PUPR dengan skema KPR bersubsidi dan DP terjangkau. Artikel ini akan membahas daftar harga rumah subsidi di Medan, lokasi terbaru, persyaratan, serta strategi mengakses program ini. Simak informasi lengkapnya! Untuk pilihan unit terkini, lihat halaman rumah subsidi Medan dari Inproland di kawasan Namorambe yang dekat ke Medan Johor dan pusat kota.
Berikut adalah rincian harga rumah subsidi di Medan berdasarkan lokasi dan tipe hunian (sumber: Kementerian PUPR):
- Medan Deli Tua - Tipe 36: Rp 100 Jutaan Lokasi strategis dekat akses jalan besar, pusat pasar dan rumah sakit besar - Cek Perumahannya Disini
- Medan Johor - Tipe 36 : Rp 160jutaan - Dekat Kawasan elit Medan Johor - Cek Perumahannya Disini
- Medan Johor - Tipe 36: Rp 160–210 jutaan Wilayah berkembang dengan fasilitas pasar modern dan tempat wisata - Cek Perumahannya Disini
Catatan: Harga dapat berubah sesuai kebijakan developer dan pemerintah.
Syarat Pengajuan Rumah Subsidi di Medan (H2)
Untuk mengajukan rumah subsidi, calon pembeli harus memenuhi persyaratan berikut:
- Berkewarganegaraan Indonesia (dibuktikan dengan KTP).
- Penghasilan maksimal Rp 8,5 juta/bulan (untuk FLPP) atau Rp 15 juta/bulan (untuk non-FLPP).
- Belum pernah memiliki rumah atau hanya satu rumah dengan kriteria layak.
- Usia minimal 21 tahun atau sudah menikah.
- Melampirkan slip gaji atau surat keterangan kerja.
Kamu dapat melakukan proses pengajuan melalui developer terdaftar seperti Perumnas atau bank penyalur KPR seperti Bank BTN (Info KPR BTN).
Keuntungan Rumah Subsidi di Medan
Selain harga terjangkau, program ini menawarkan manfaat lain:
- Bunga KPR rendah (mulai 5% per tahun) dengan tenor hingga 20 tahun.
- DP ringan (1–5%) melalui skema BP2BT (BP Tapera).
- Lokasi strategis dekat fasilitas umum seperti sekolah, rumah sakit, dan pusat perbelanjaan.
- Sertifikat HGB atau SHM yang aman secara hukum.
Tips Dapatkan Rumah Subsidi di Medan
Agar pengajuan KPR sukses, ikuti langkah berikut:
- Persiapkan dokumen lengkap sejak dini, termasuk NPWP dan surat nikah (jika sudah menikah).
- Cek skor kredit melalui SLIK OJK untuk memastikan tidak masuk daftar hitam.
- Pilih lokasi sesuai kebutuhan, misalnya dekat tempat kerja atau sekolah anak.
- Manfaatkan program pemerintah seperti PSU (prasarana, sarana, utilitas) untuk akses air bersih dan listrik.
Kesimpulan
Harga jual rumah subsidi di Medan dibatasi pemerintah maksimal Rp166 juta (ketentuan wilayah Sumatera), dengan banyak unit ditawarkan mulai Rp100 jutaan tergantung lokasi dan tipe hunian. Program ini tidak hanya membantu masyarakat berpenghasilan rendah memiliki rumah, tetapi juga mendukung pertumbuhan ekonomi wilayah. Segera kunjungi Dinas Perumahan Kota Medan atau hubungi developer terpercaya untuk informasi lebih lanjut.
FAQ:
- Q: Apakah kamu bisa mewariskan rumah subsidi di Medan? A: Kamu bisa melakukannya, asalkan kamu melakukan proses balik nama sesuai prosedur.
- Q: Berapa lama proses pengajuan KPR selesai? A: Umumnya 14–30 hari setelah dokumen lengkap.
*Baca Juga: Rekomendasi Rumah Subsidi Di Medan*
Analisis Kelayakan Investasi Properti dan Potensi Pertumbuhan Kawasan
Investasi di sektor properti dan hunian tapak membutuhkan kecermatan dalam menilai berbagai indikator fundamental kawasan. Berdasarkan pengalaman dan data analisis tim riset pasar Inproland Property, sebuah lokasi hunian memiliki prospek capital gain dan nilai likuiditas tinggi jika didukung oleh tiga pilar utama: kemudahan aksesibilitas transportasi, kedekatan dengan fasilitas publik (sekolah, pusat kesehatan, pusat perbelanjaan), serta pertumbuhan pembangunan infrastruktur strategis oleh pemerintah daerah maupun pusat.
Bagi calon pembeli rumah pertama (first-time homebuyer) maupun investor kawakan, memahami aspek legalitas kepemilikan dan kredibilitas pengembang (developer track record) adalah langkah awal yang paling krusial untuk mencegah terjadinya sengketa lahan atau keterlambatan serah terima kunci di kemudian hari.
5 Checklist Wajib Sebelum Membeli Rumah atau Tanah Kavling
Untuk membantu Anda mengambil keputusan yang aman, bijak, dan menguntungkan, berikut adalah 5 poin evaluasi utama yang wajib diperiksa sebelum membayar tanda jadi (booking fee):
- Pemeriksaan Sertifikat Hak Milik (SHM) / Hak Guna Bangunan (HGB): Pastikan sertifikat tanah sudah dalam kondisi pecah (split) per kavling atau unit, bukan sertifikat induk yang masih dijaminkan di bank tanpa kepastian tanggal pemecahan.
- Persetujuan Bangunan Gedung (PBG) & Dokumen IMB: Periksa izin resmi pendirian bangunan yang sah dan terdaftar di dinas perizinan setempat untuk memastikan tidak ada pelanggaran tata ruang wilayah (RTRW).
- Kualitas Material dan Spesifikasi Teknis Bangunan: Tinjau secara mendalam mutu pondasi (tiang pancang/batu kali), struktur beton bertulang, dinding bata merah/hebel, sanitasi air bersih, serta instalasi kelistrikan PLN berdaya standar.
- Fasilitas Umum dan Akses Lingkungan: Pastikan ketersediaan jalan komplek yang memadai (minimal row 6-8 meter), sistem drainase anti-banjir, penerangan jalan umum (PJU), sistem keamanan 24 jam dengan one gate system, dan ruang terbuka hijau (RTH).
- Skema Pembiayaan & KPR Bank Terpercaya: Pelajari rincian bunga KPR, simulasi angsuran bulanan, biaya provisi, biaya notaris, serta Pajak Perolehan Hak atas Tanah dan Bangunan (BPHTB).
Tabel Komparasi Skema Kepemilikan Hunian
<table border="1" cellpadding="8" cellspacing="0" style="width:100%; border-collapse:collapse; margin:15px 0;"> <thead> <tr style="background-color:#1e3a8a; color:#ffffff;"> <th>Kriteria Evaluasi</th> <th>Skema KPR Konvensional / Syariah</th> <th>Skema Cash Bertahap (In-House)</th> <th>Skema Cash Keras (Tunai Langsung)</th> </tr> </thead> <tbody> <tr> <td><strong>Tenor Pembayaran</strong></td> <td>5 s/d 25 Tahun</td> <td>12 s/d 36 Bulan</td> <td>Lunas Sekaligus (1-2 Bulan)</td> </tr> <tr> <td><strong>Diskon & Promo</strong></td> <td>Standar / Subsidi DP</td> <td>Diskon Sedang</td> <td>Diskon Maksimal / Bebas Biaya Surat</td> </tr> <tr> <td><strong>Proses Verifikasi</strong></td> <td>BI Checking / SLIK OJK & Slip Gaji</td> <td>Langsung ke Developer (Tanpa Bank)</td> <td>Sangat Cepat & Tanpa BI Checking</td> </tr> <tr> <td><strong>Beban Bunga / Margin</strong></td> <td>Mengikuti Suku Bunga / Akad Margin Tetap</td> <td>0% Bunga (Cicilan Flat)</td> <td>0% Bunga</td> </tr> </tbody> </table>
Tips Merawat Bangunan dan Memaksimalkan Nilai Sewa (Yield)
Memiliki aset properti tidak hanya memberikan keuntungan dari kenaikan nilai tanah (capital gain), namun juga dapat menjadi sumber pendapatan pasif (passive income) yang stabil melalui penyewaan rumah tinggal. Berikut beberapa kiat praktis dalam mengelola properti:
- Pemeliharaan Berkala: Lakukan pengecekan rutin pada atap dan talang air sebelum musim hujan untuk mencegah kebocoran yang dapat merusak plafon gypsum dan instalasi listrik.
- Pengecatan Ulang: Gunakan cat pelapis anti-bocor (waterproofing) pada dinding luar dan lakukan pengecatan ulang setiap 2-3 tahun untuk menjaga tampilan rumah tetap baru dan menarik bagi calon penyewa.
- Sistem Ventilasi Udara: Pastikan sirkulasi udara dan pencahayaan alami di dalam ruangan berjalan optimal guna mencegah kelembaban berlebih yang dapat menimbulkan jamur dinding.
Pertanyaan Sering Diajukan Seputar Pembelian Properti (FAQ)
### Kapan waktu terbaik untuk membeli properti hunian? Waktu terbaik untuk membeli properti adalah sedini mungkin (early phase / masa pre-launching), karena pengembang biasanya menawarkan harga perdana dengan peluang capital appreciation terbesar sebelum fasilitas pendukung selesai dibangun.
### Apakah status HGB bisa ditingkatkan menjadi SHM? Ya, khusus untuk Warga Negara Indonesia (WNI) dan peruntukan rumah tinggal tapak, sertifikat Hak Guna Bangunan (HGB) dapat ditingkatkan statusnya menjadi Sertifikat Hak Milik (SHM) melalui Kantor Pertanahan (BPN) setempat dengan biaya resmi yang telah diatur oleh undang-undang.
### Mengapa Memilih Inproland Property? Inproland adalah pengembang dan konsultan properti terkemuka di Sumatera Utara yang berpengalaman membangun ribuan unit hunian berkualitas dengan kepastian legalitas aman, lokasi strategis bebas banjir, dan skema pembayaran yang fleksibel. Hubungi agen resmi kami untuk survei lokasi dan konsultasi gratis!
Panduan Simulasi Angsuran KPR dan Persiapan Dokumen Pengajuan
Sebelum mengajukan Kredit Pemilikan Rumah (KPR) ke bank rekanan, calon pembeli sebaiknya menghitung kemampuan finansial dengan rumus dasar yang digunakan pihak perbankan, yaitu maksimal 30-35% dari total penghasilan bersih bulanan dialokasikan untuk cicilan rumah. Perhitungan ini menjaga arus kas rumah tangga tetap sehat sekaligus meningkatkan peluang persetujuan (approval) dari analis kredit bank.
### Dokumen Wajib Pengajuan KPR Berikut dokumen standar yang perlu dipersiapkan oleh pemohon, baik karyawan tetap maupun wiraswasta:
- Karyawan Tetap: Fotokopi KTP suami/istri, Kartu Keluarga, Buku Nikah/Akta Cerai, NPWP pribadi, slip gaji 3 bulan terakhir, surat keterangan kerja, dan rekening koran/tabungan 3-6 bulan terakhir.
- Wiraswasta / Profesional: Fotokopi KTP, Kartu Keluarga, NPWP, akta pendirian usaha atau surat izin usaha (NIB/SIUP/TDP), laporan keuangan usaha, serta mutasi rekening koran 6 bulan terakhir.
### Biaya-Biaya di Luar Harga Jual Rumah Selain harga unit yang tertera pada brosur, siapkan dana tambahan sekitar 5-8% dari harga jual untuk menutup komponen biaya berikut:
- BPHTB (Bea Perolehan Hak atas Tanah dan Bangunan): Sebesar 5% dari (NJOP dikurangi NPOPTKP daerah setempat).
- Biaya Akta Jual Beli (AJB) & Balik Nama Sertifikat: Ditangani oleh Notaris/PPAT resmi yang ditunjuk.
- Biaya Provisi, Administrasi, dan Appraisal Bank: Berkisar 1-2% dari plafon kredit yang disetujui.
- Premi Asuransi Jiwa dan Asuransi Kebakaran: Wajib selama masa tenor kredit berjalan sebagai bentuk mitigasi risiko.
Dengan perencanaan anggaran yang matang sejak awal, proses akad kredit hingga serah terima kunci dapat berjalan lancar tanpa kendala finansial yang tidak terduga di tengah jalan.